티스토리 뷰
목차
"카드를 2천만 원 긁었는데 왜 공제가 이것밖에 안 되지?" 카드공제 한도의 숨겨진 비밀 🌟
"신용카드로 2,000만 원을 썼는데, 환급은 100만 원도 안 나왔다?"
연말정산 시즌이 되면 가장 자주 나오는 불평이 바로 이것입니다. 많은 직장인들이 "카드를 많이 쓰면 세금을 많이 돌려받는다"고 단순하게 생각했다가, 실제 환급액을 보고 깜짝 놀라는 경험을 합니다.
그 이유는 카드공제가 생각보다 훨씬 복잡한 구조로 되어 있기 때문입니다. 단순히 "총급여의 25%를 초과하는 금액부터 공제된다"는 것만 알아서는 절대 안 되며, 신용카드vs 체크카드의 공제율 차이, 결제처에 따른 우대 혜택, 자녀 수에 따른 한도 상향, 그리고 2026년 신규 추가 항목까지 모두 고려해야 합니다.
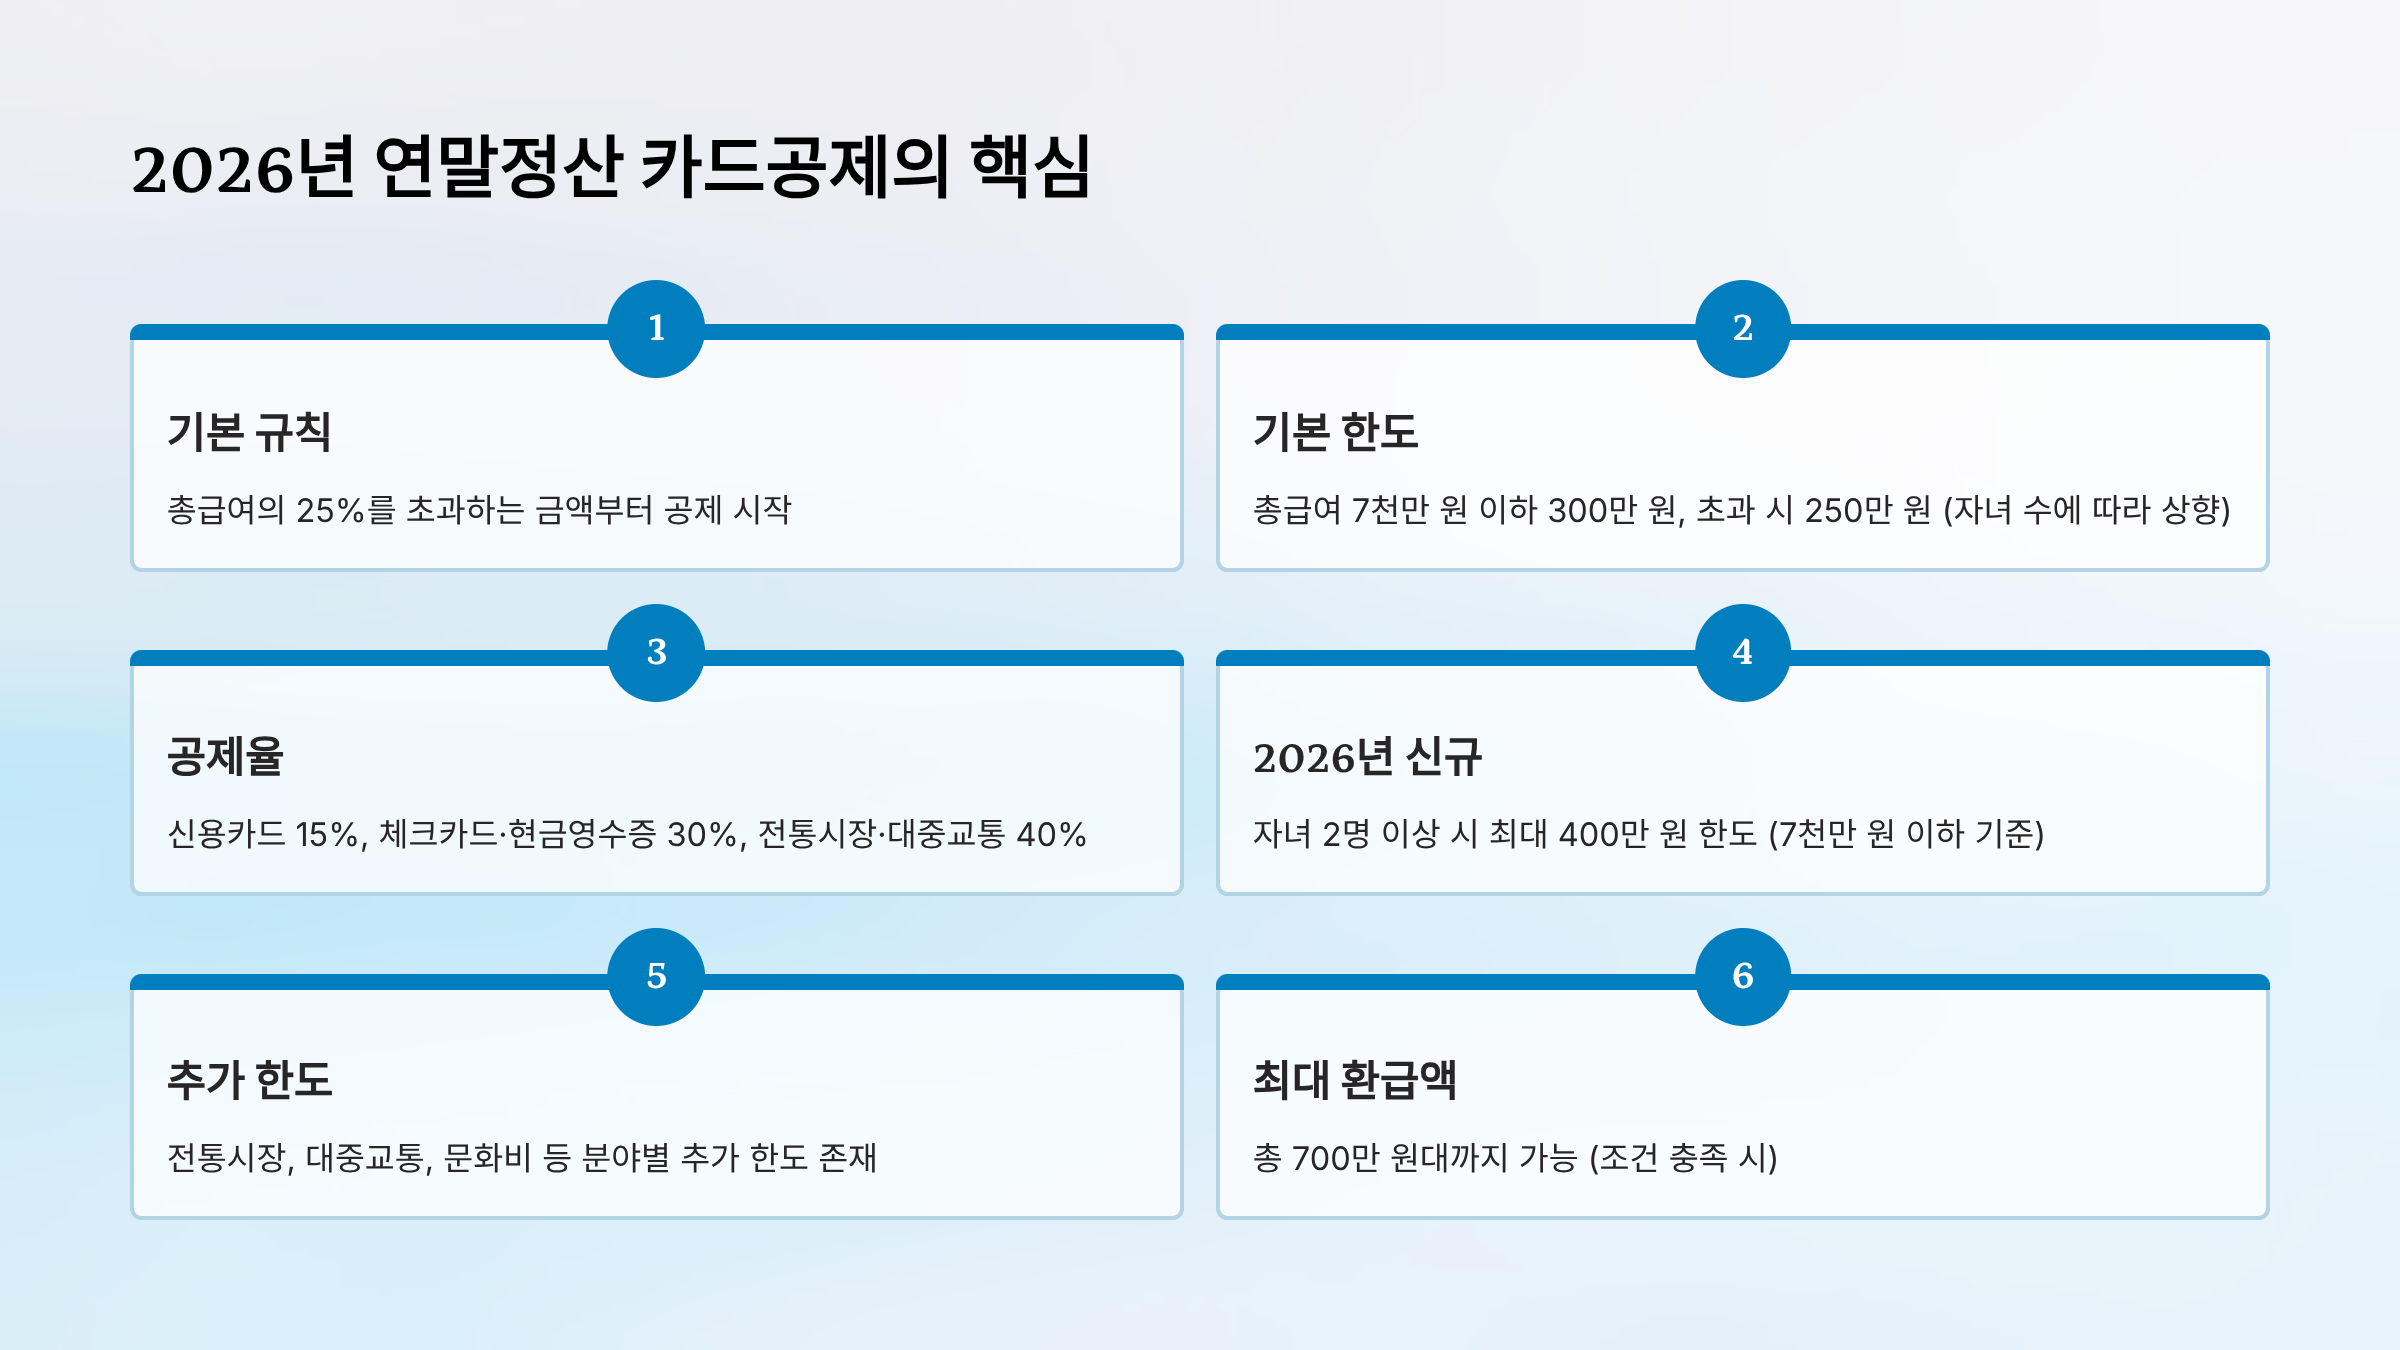
2026년 연말정산 카드공제의 핵심:
- 기본 규칙: 총급여의 25%를 초과하는 금액부터 공제 시작
- 기본 한도: 총급여 7천만 원 이하 300만 원, 초과 시 250만 원 (자녀 수에 따라 상향)
- 공제율: 신용카드 15%, 체크카드·현금영수증 30%, 전통시장·대중교통 40%
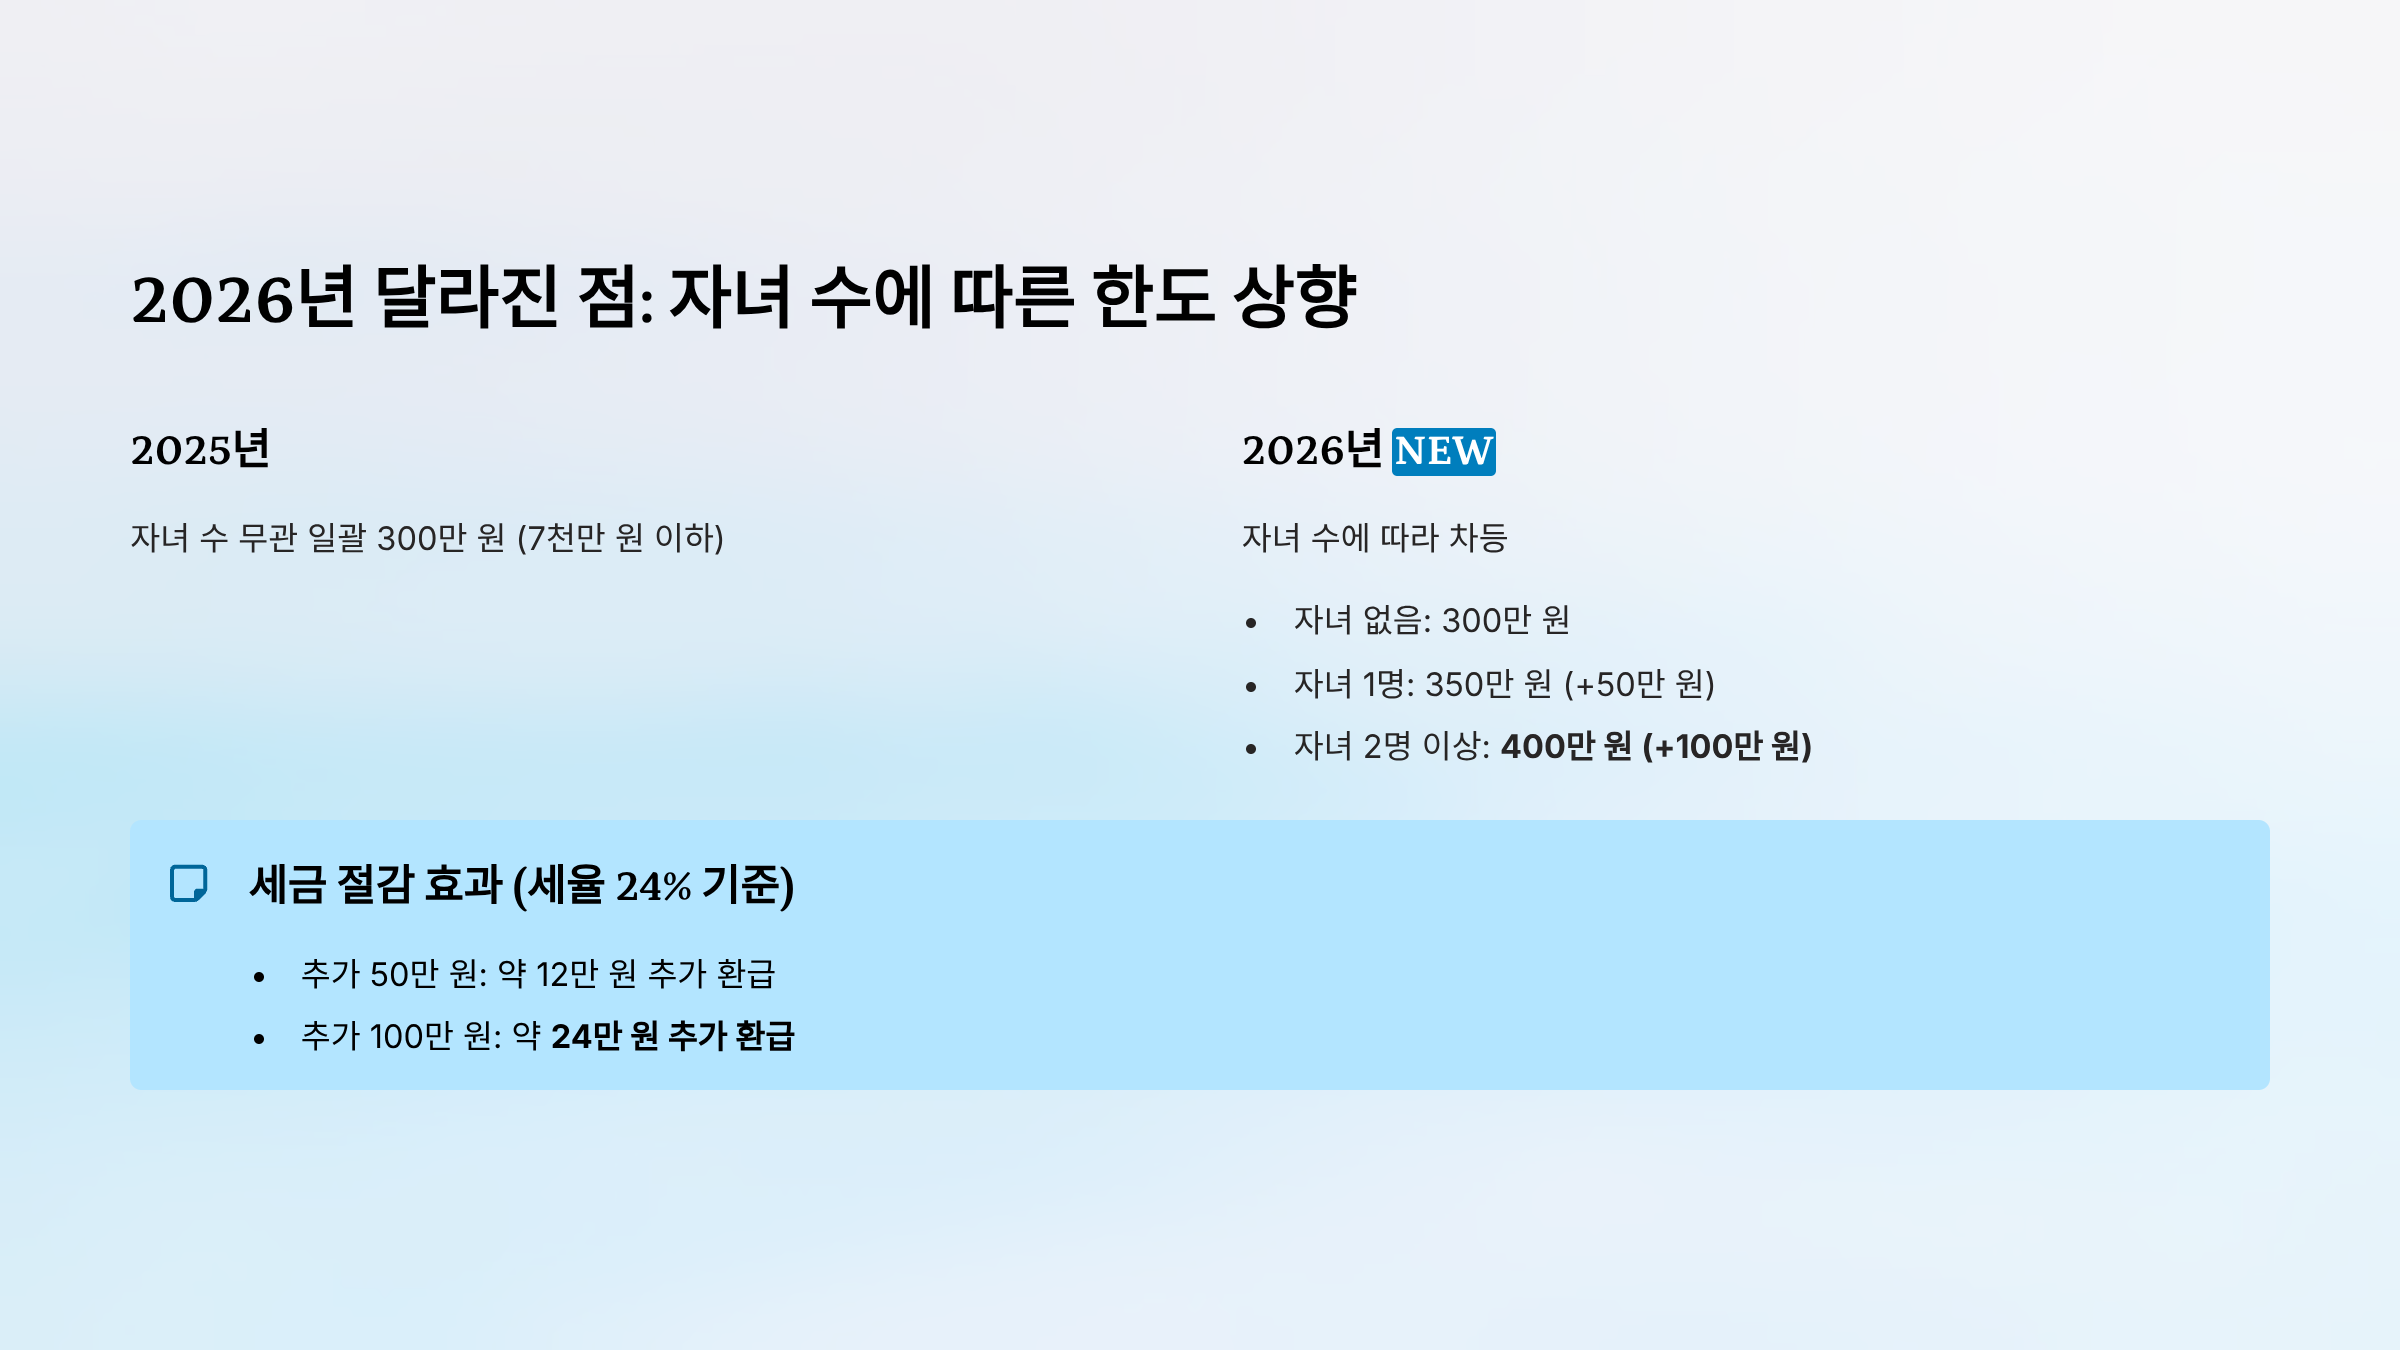
- 2026년 신규: 자녀 2명 이상 시 최대 400만 원 한도 (7천만 원 이하 기준)
- 추가 한도: 전통시장, 대중교통, 문화비 등 분야별 추가 한도 존재
- 최대 환급액: 총 700만 원대까지 가능 (조건 충족 시)
이 글에서는 카드공제의 "25%의 벽" 개념, 공제율과 한도의 구조, 결제처별 우대 기준, 맞벌이 부부 전략, 2026년 신규 변화, 최대 공제를 받는 황금 비율 공식을 완벽하게 정리해드리겠습니다.
1단계: 카드공제의 가장 중요한 기본 개념 📚
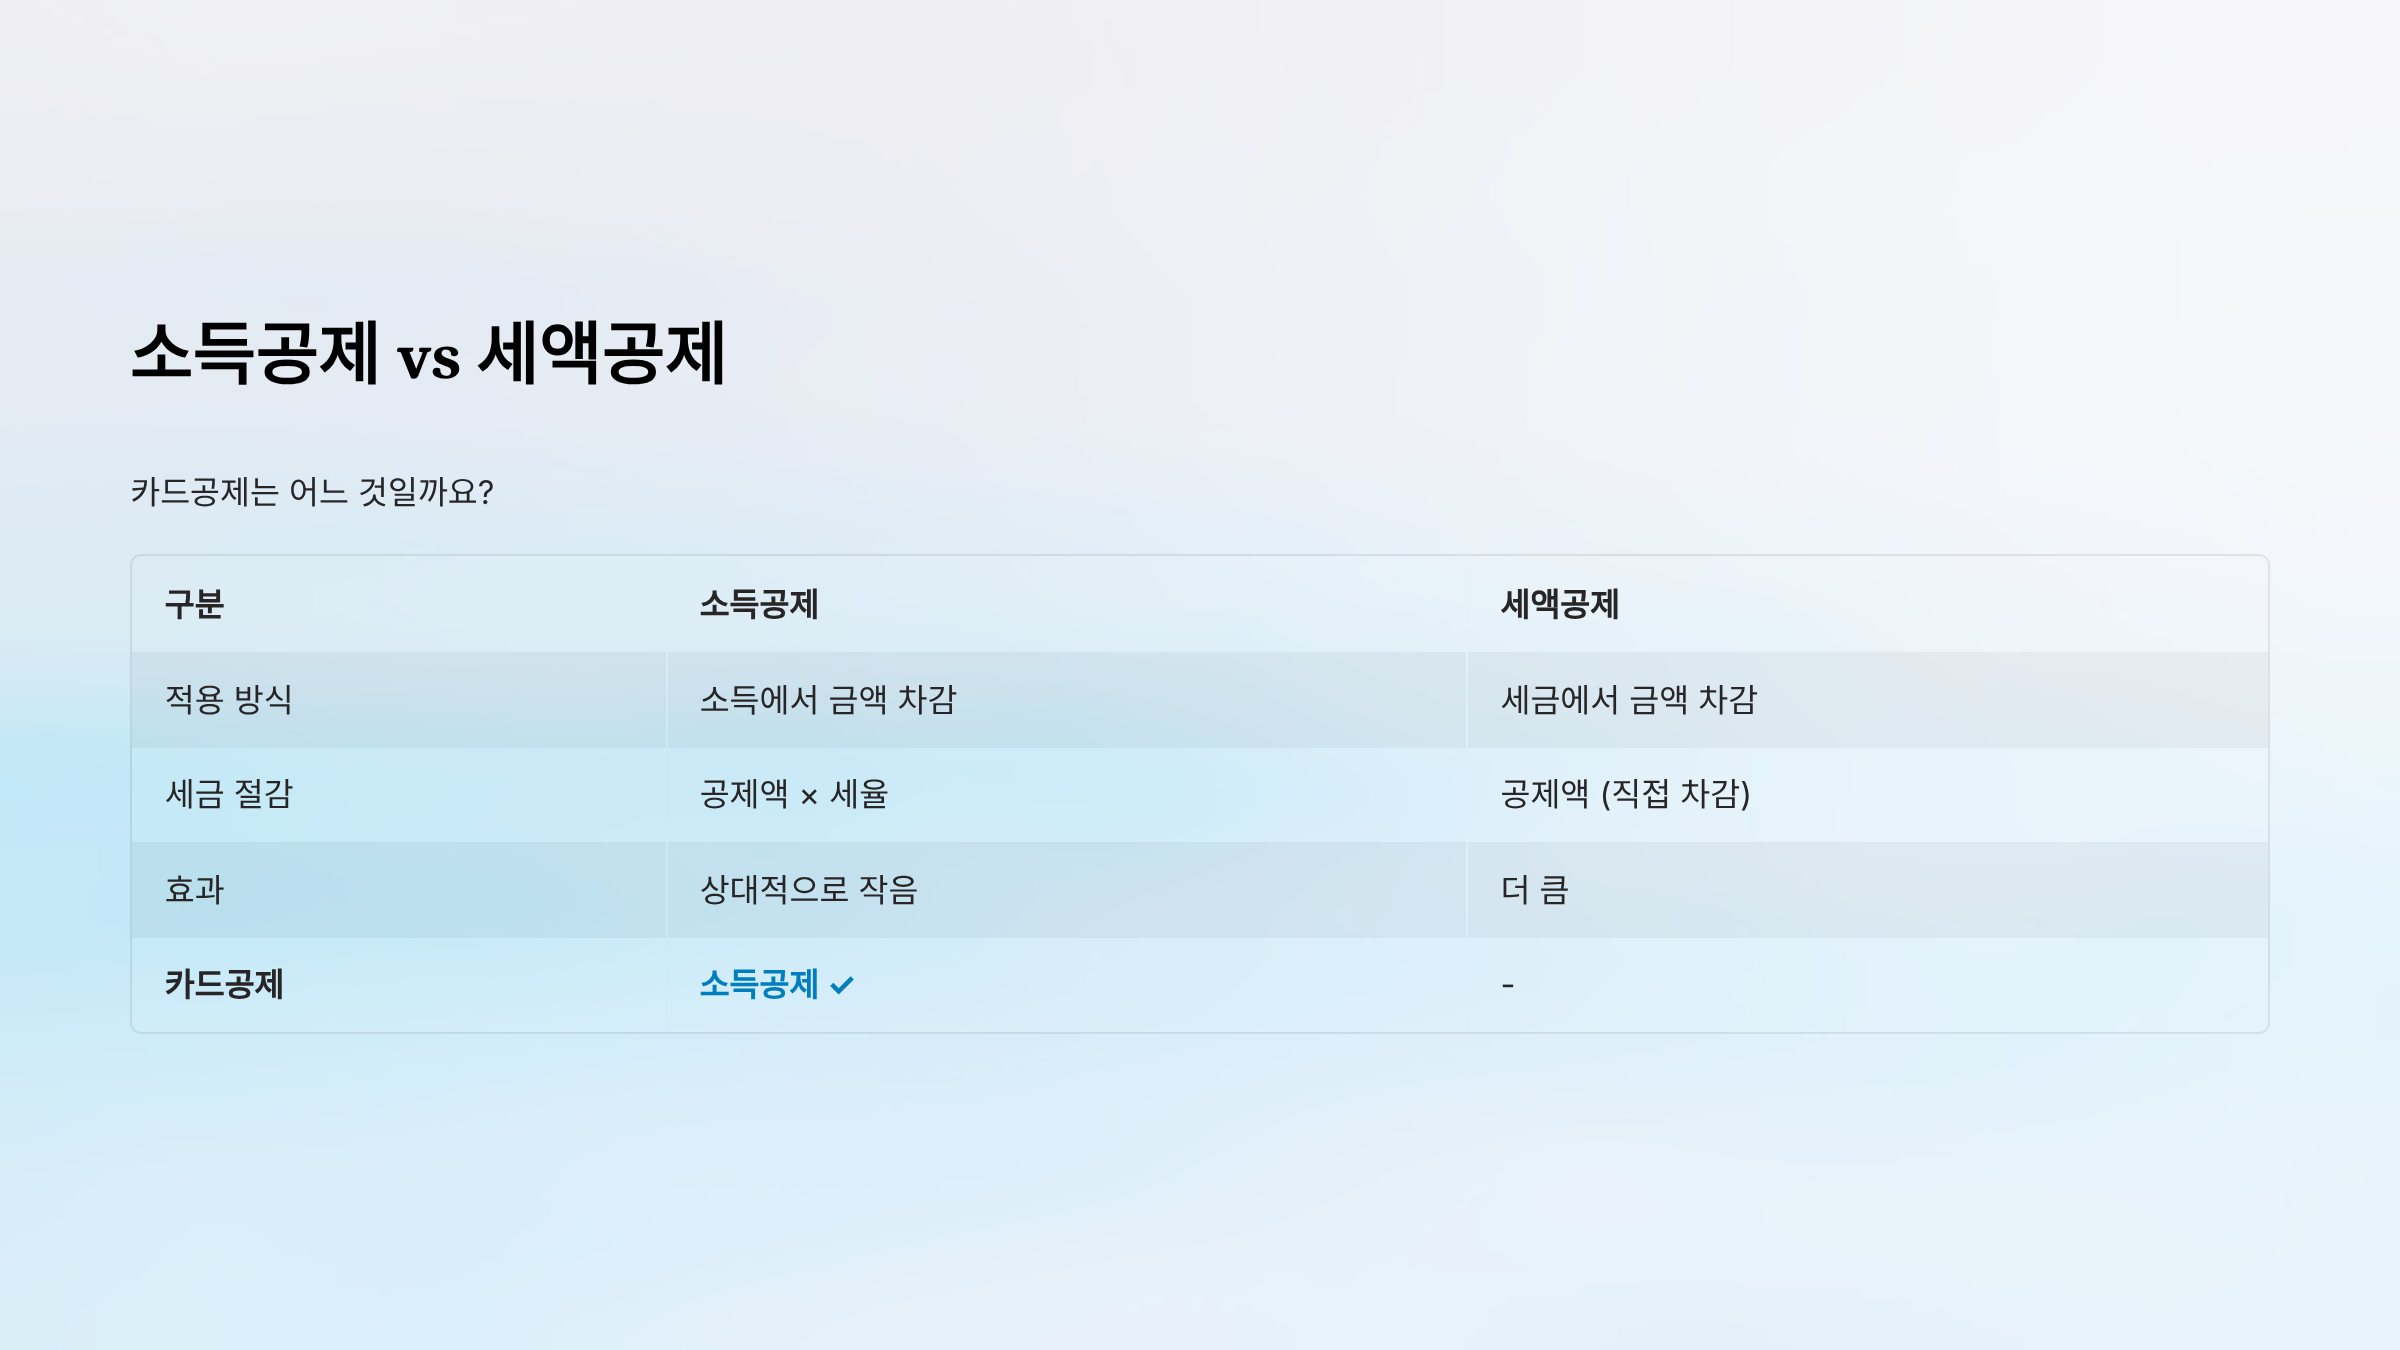
소득공제 vs 세액공제 (카드공제는 어느 것?)
정의 구분:
| 적용 방식 | 소득에서 금액 차감 | 세금에서 금액 차감 |
| 세금 절감 | 공제액 × 세율 | 공제액 (직접 차감) |
| 효과 | 상대적으로 작음 | 더 큼 |
| 카드공제 | 소득공제 ✓ | - |
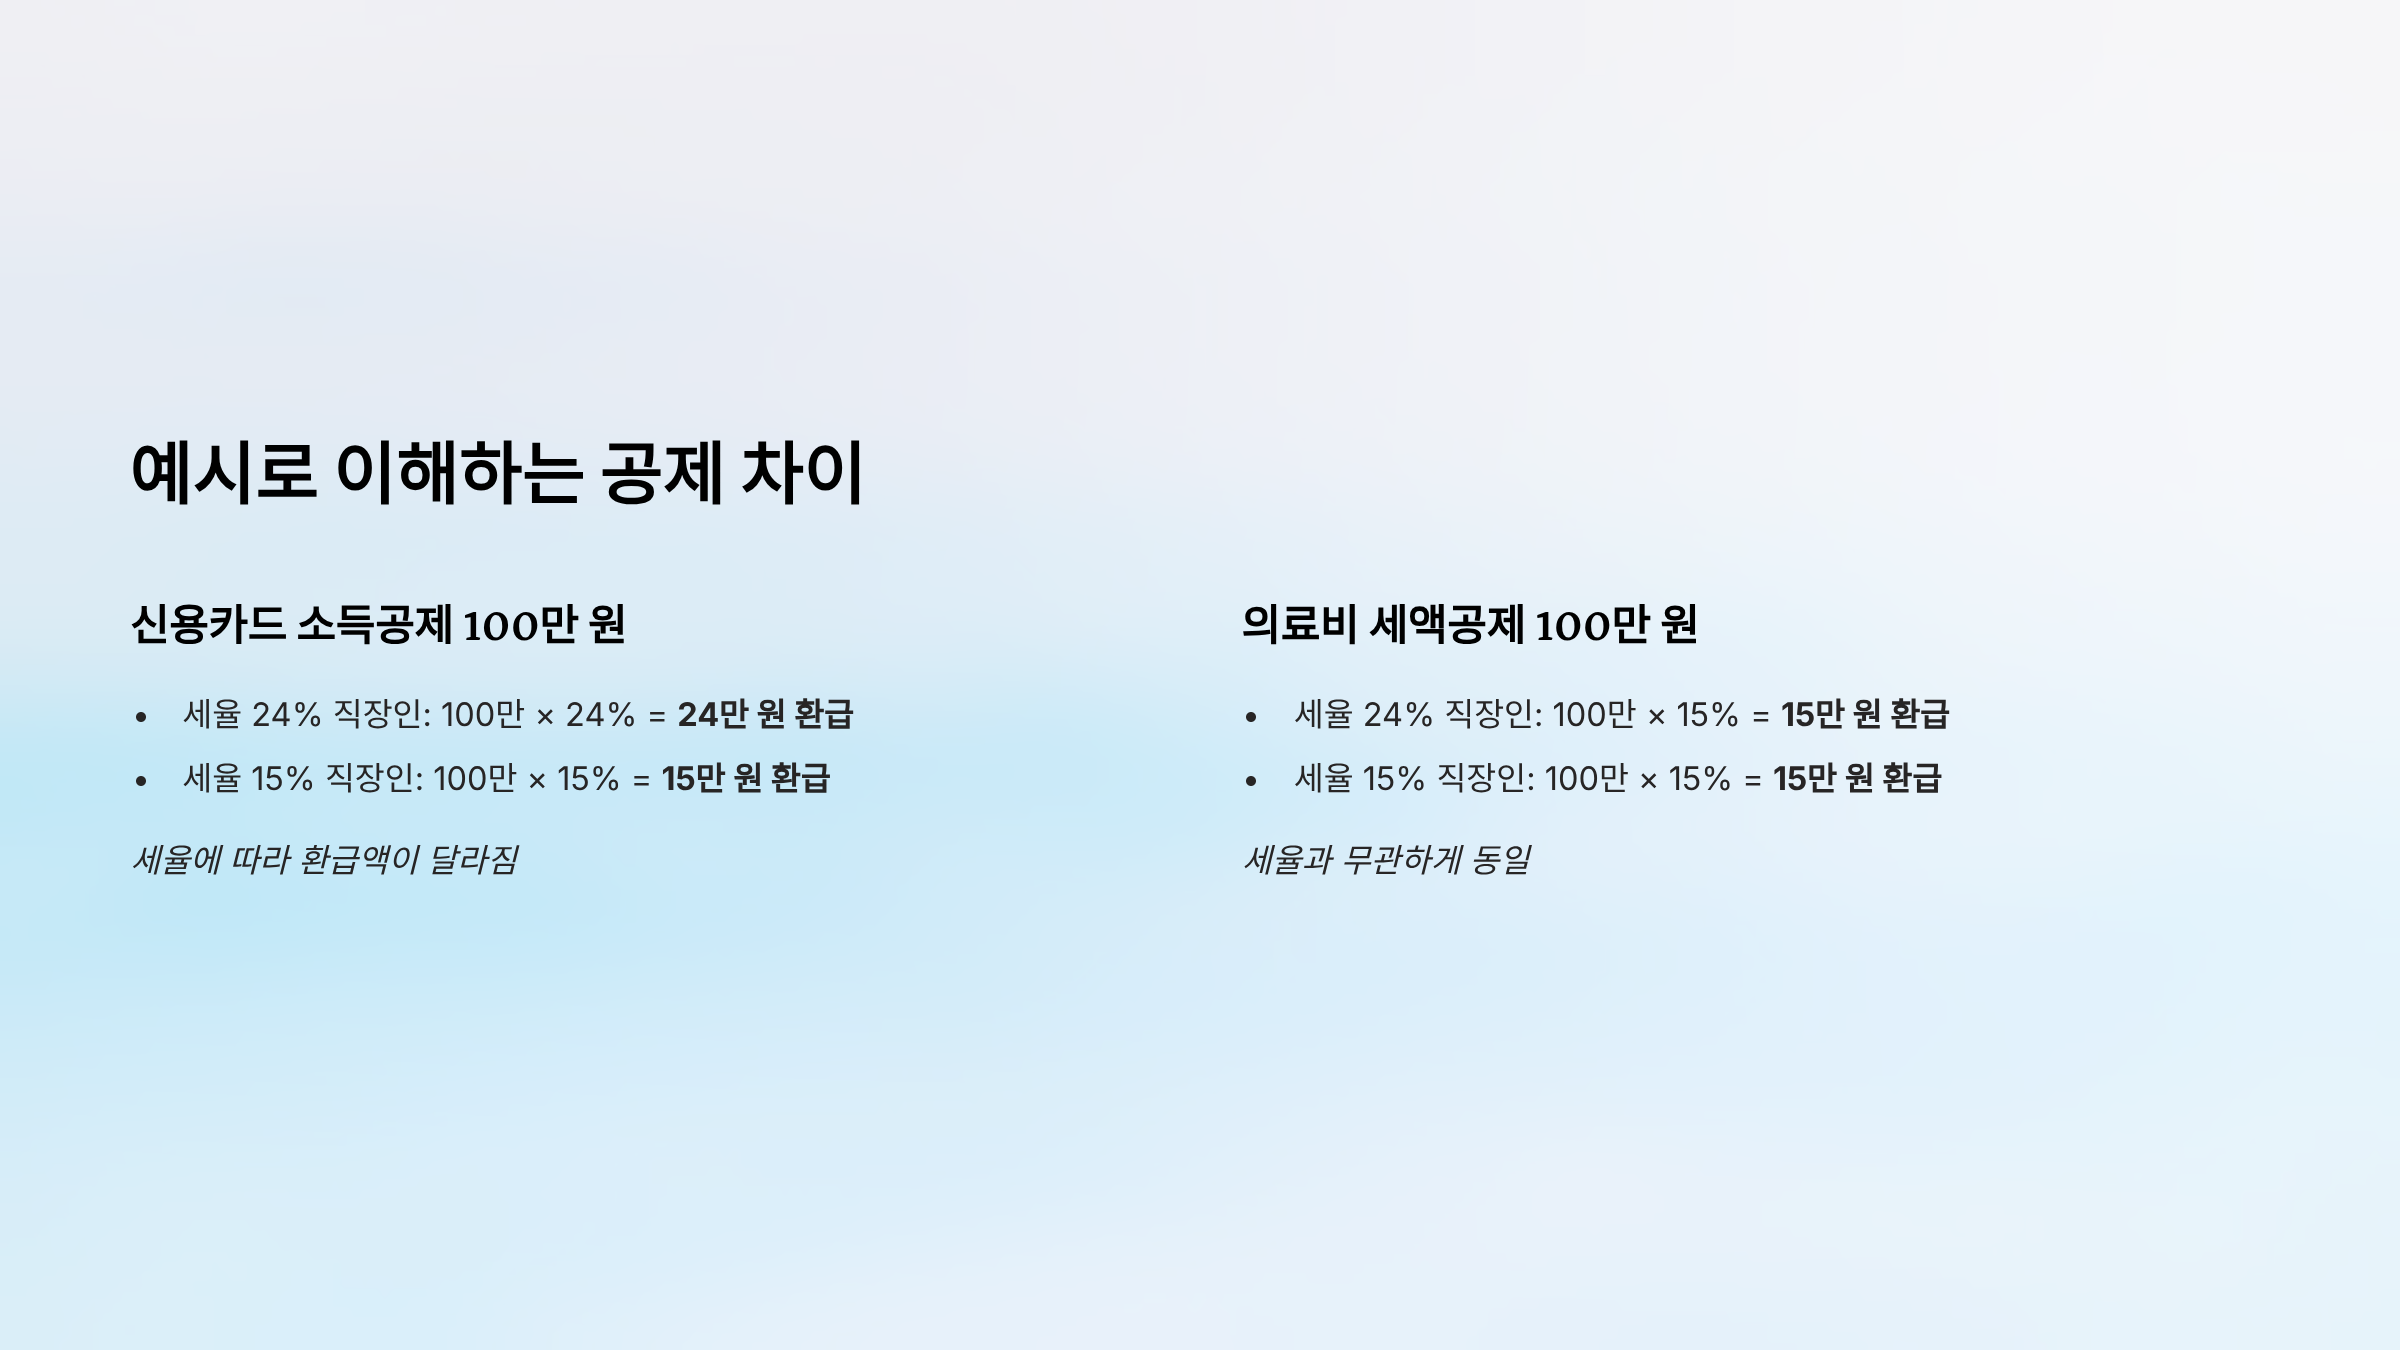
예시 비교:
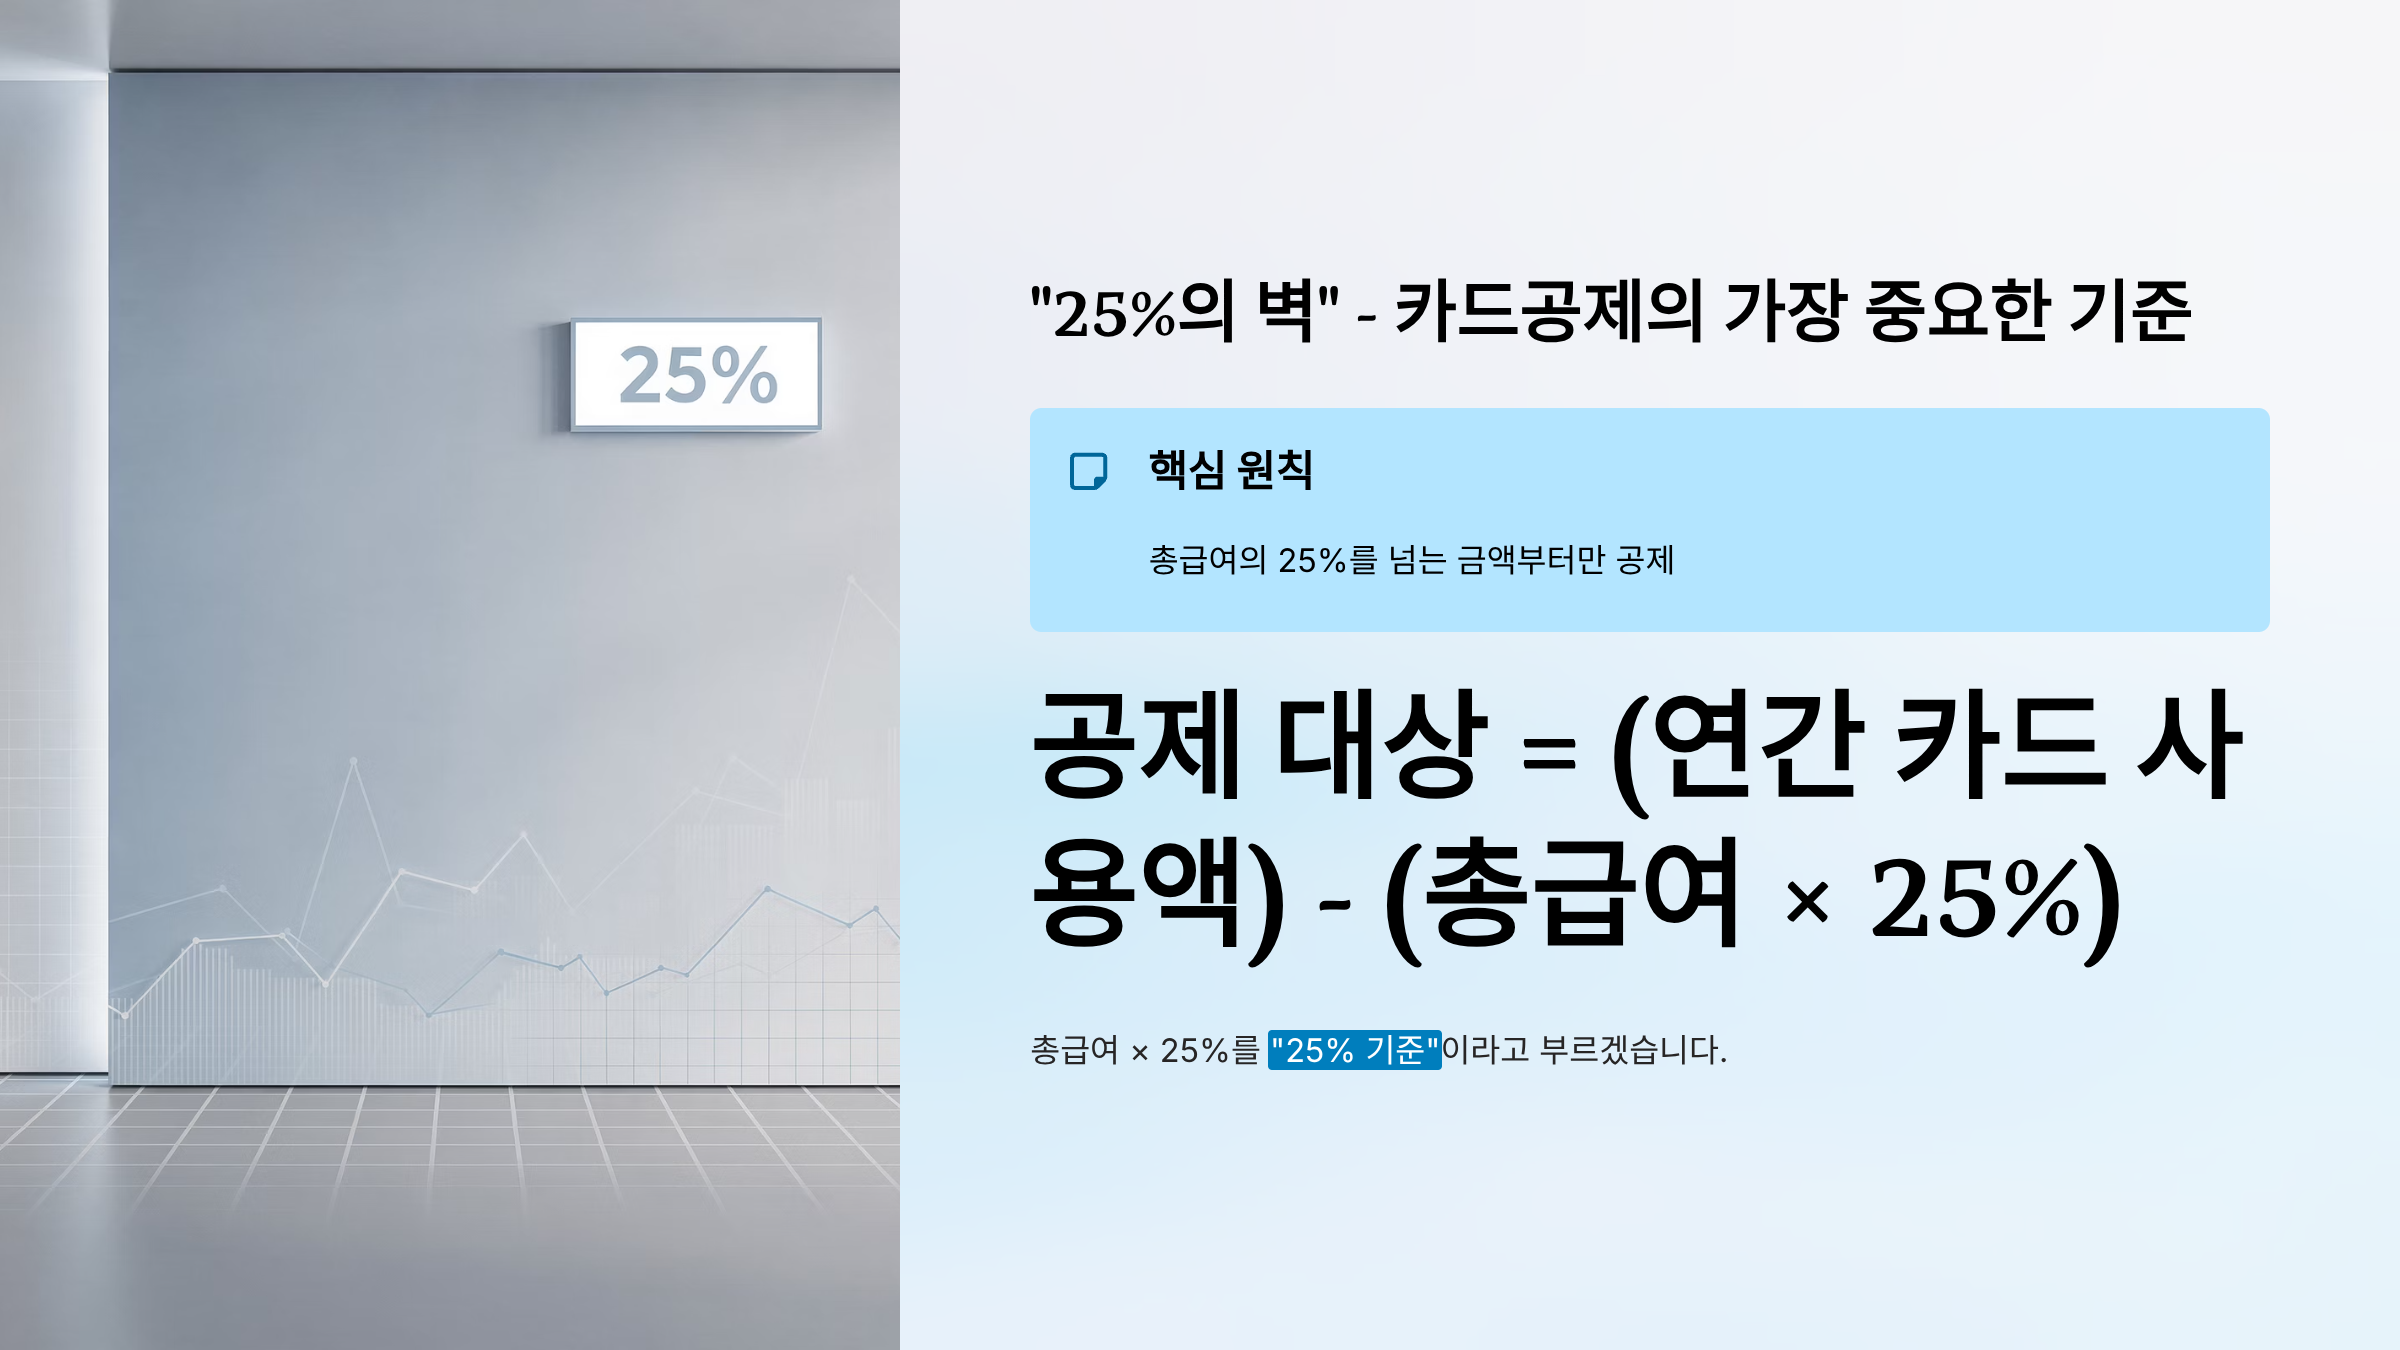
"25%의 벽" - 카드공제의 가장 중요한 기준
핵심 원칙: 총급여의 25%를 넘는 금액부터만 공제
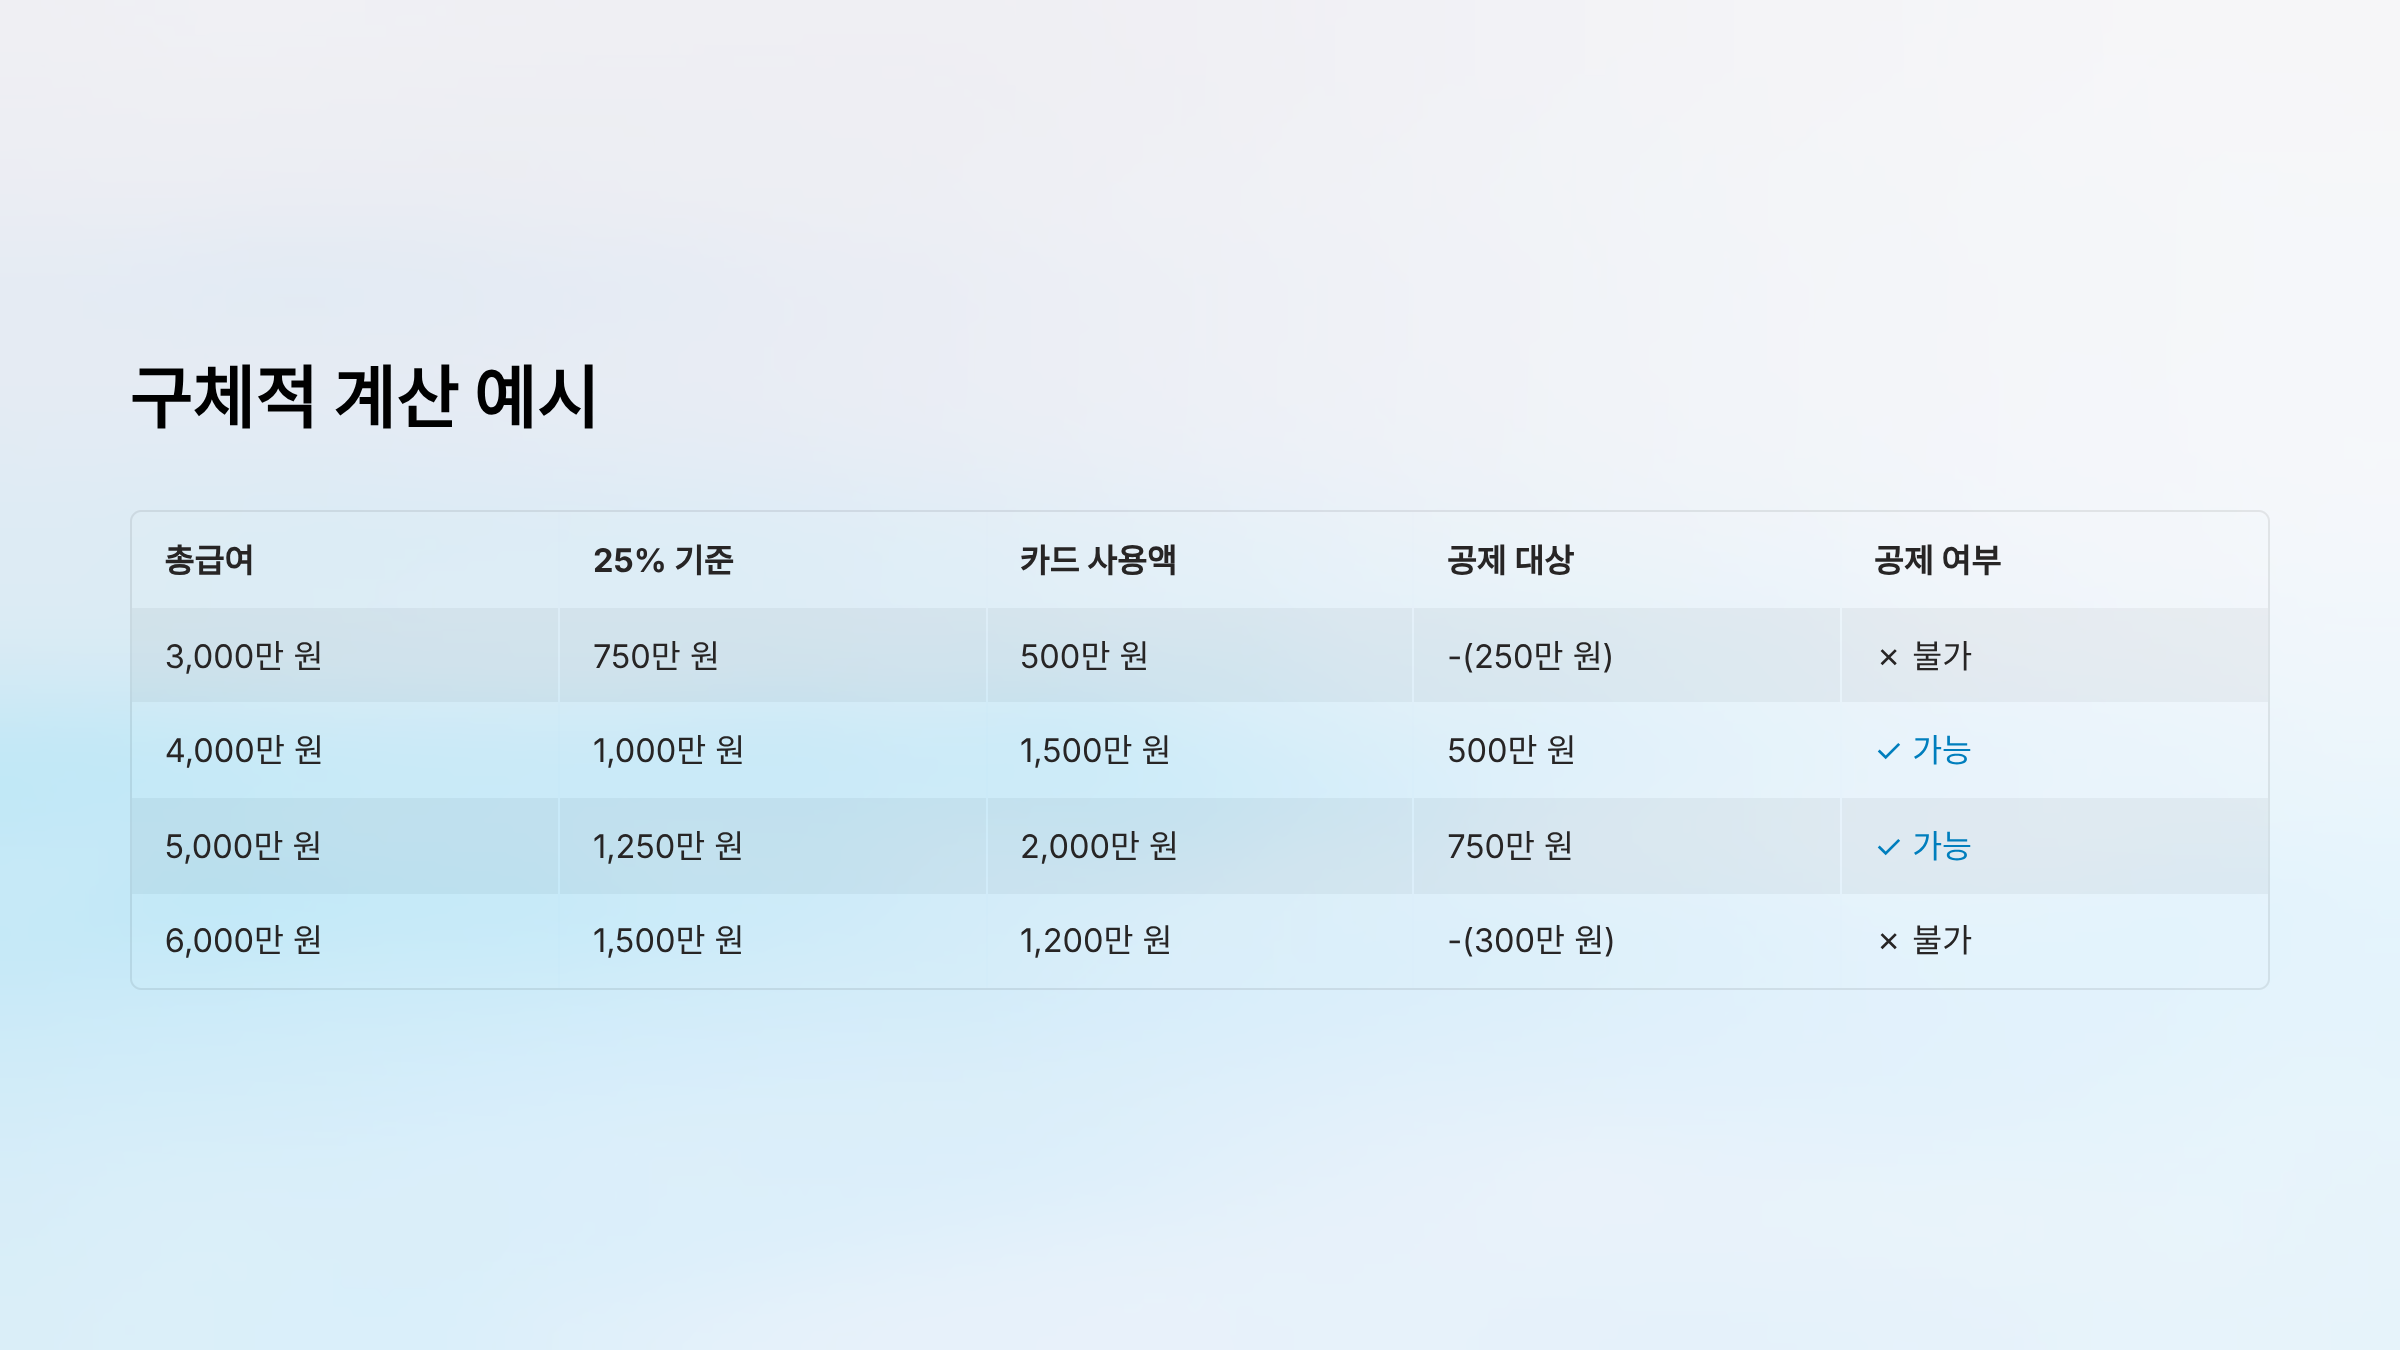
구체적 계산 예시:
| 3,000만 원 | 750만 원 | 500만 원 | -(250만 원) | ✗ 불가 |
| 4,000만 원 | 1,000만 원 | 1,500만 원 | 500만 원 | ✓ 가능 |
| 5,000만 원 | 1,250만 원 | 2,000만 원 | 750만 원 | ✓ 가능 |
| 6,000만 원 | 1,500만 원 | 1,200만 원 | -(300만 원) | ✗ 불가 |
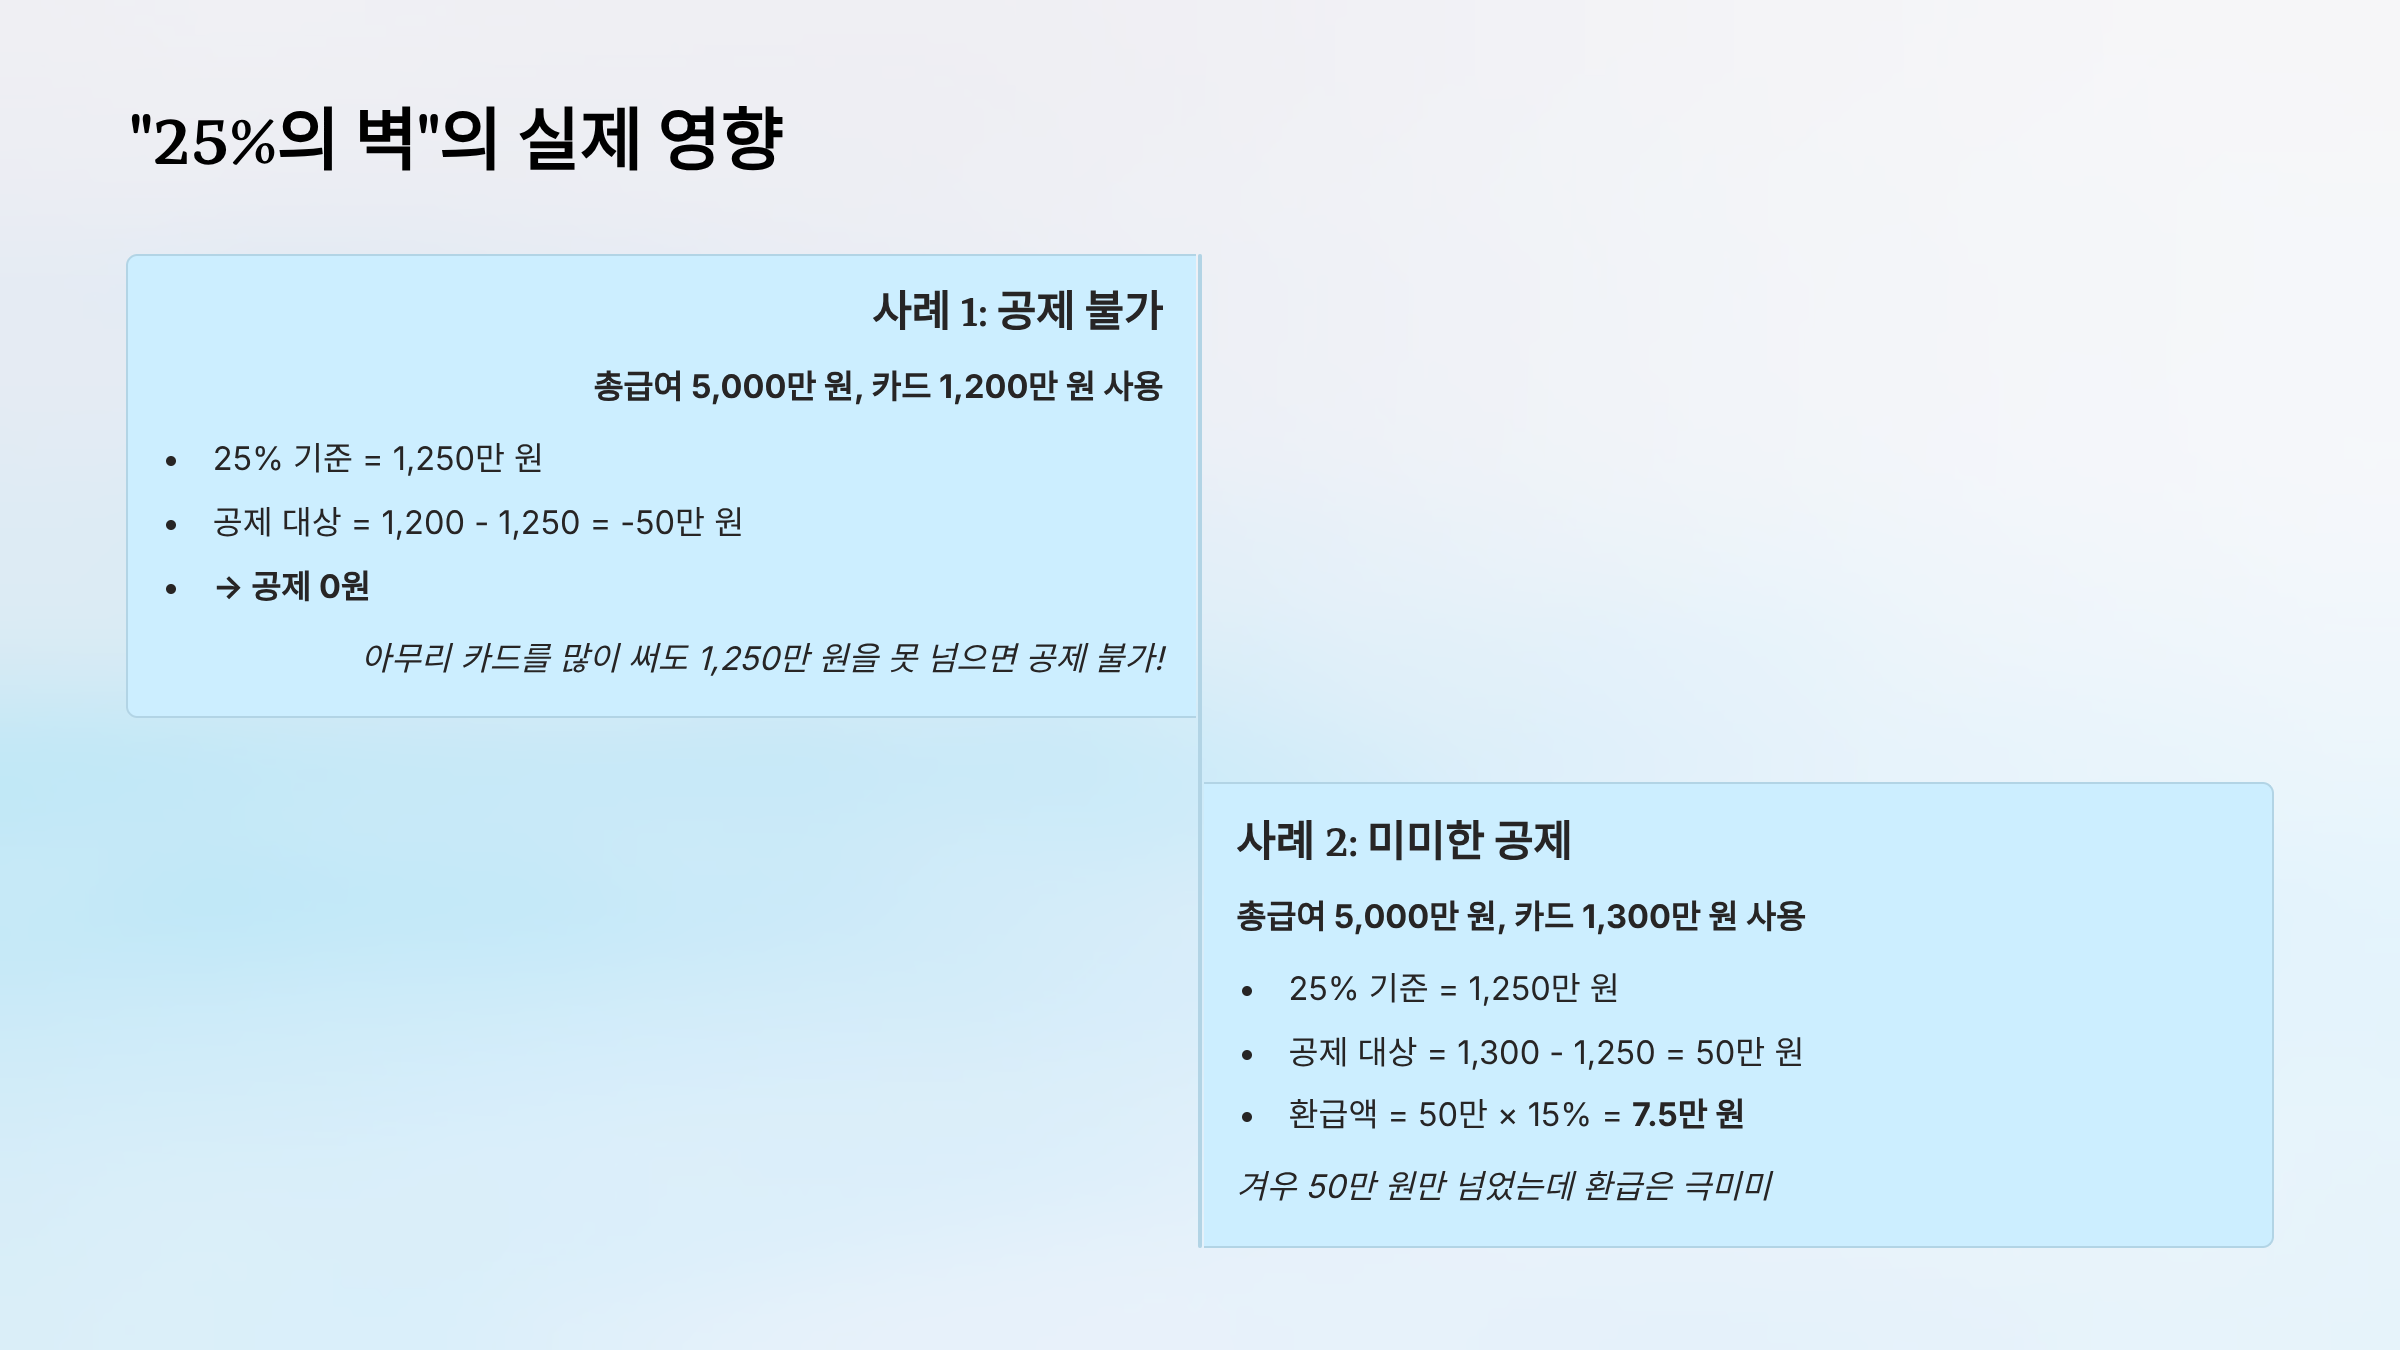
"25%의 벽"의 영향:
2단계: 결제수단별 공제율 차등 구조 🔍
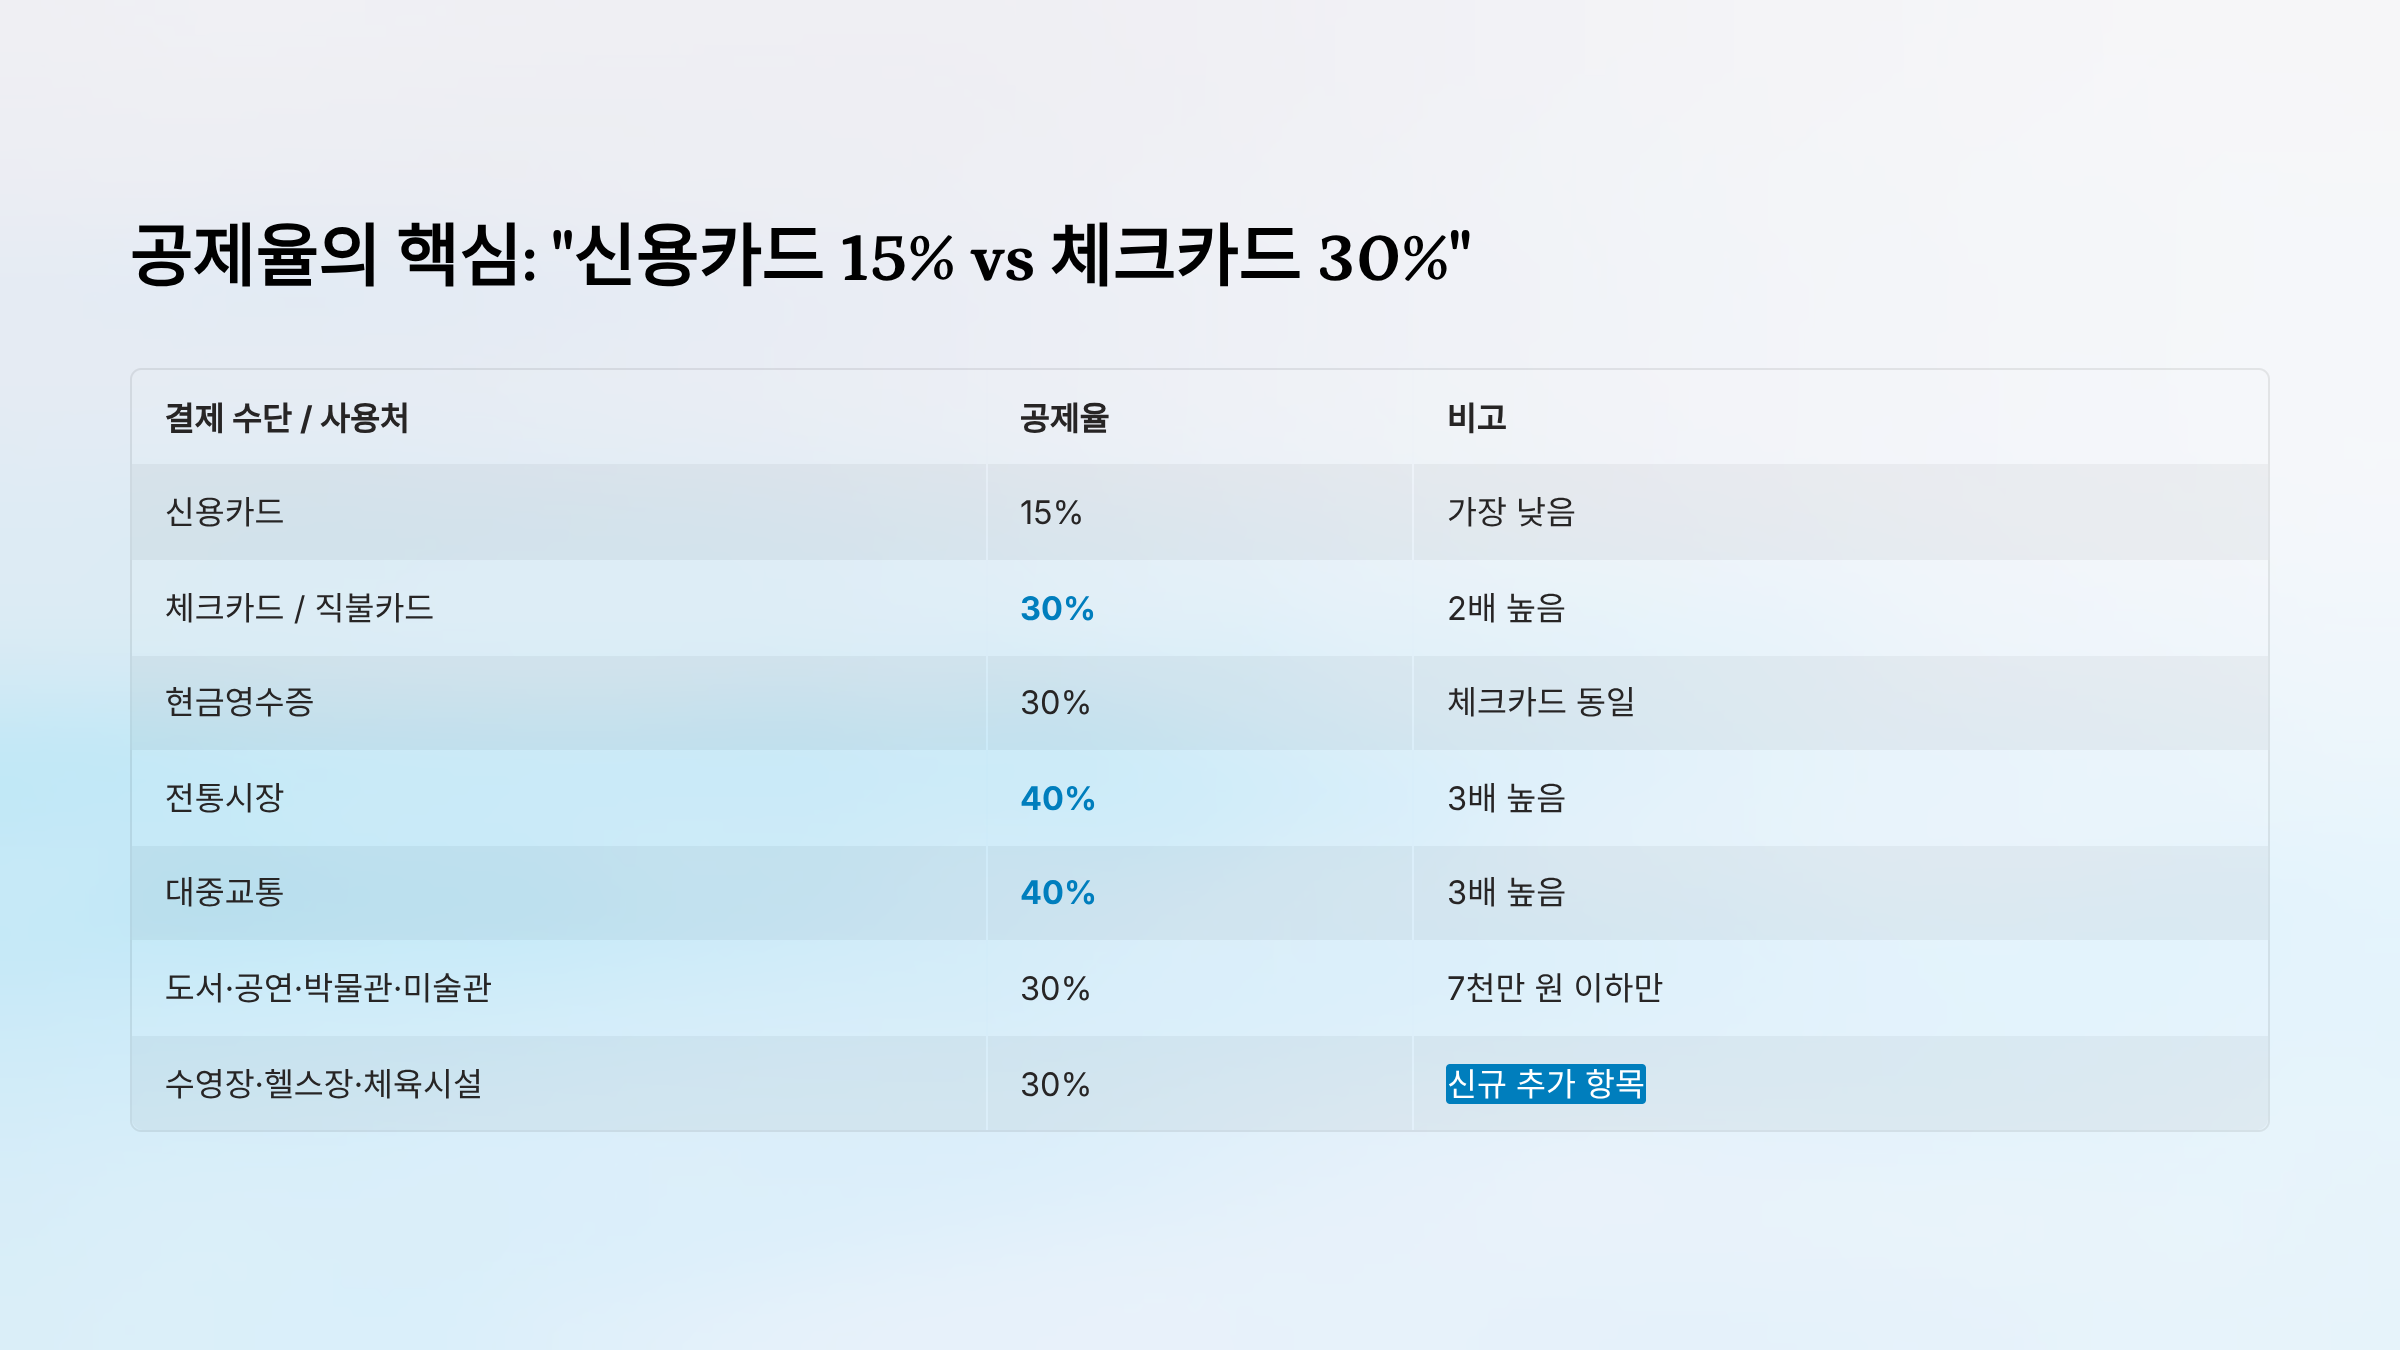
공제율의 핵심: "신용카드 15% vs 체크카드 30%"
결제 수단별 공제율:
| 신용카드 | 15% | 가장 낮음 |
| 체크카드 / 직불카드 | 30% | 2배 높음 |
| 현금영수증 | 30% | 체크카드 동일 |
| 전통시장 | 40% | 3배 높음 |
| 대중교통 | 40% | 3배 높음 |
| 도서·공연·박물관·미술관 | 30% | 7천만 원 이하만 |
| 수영장·헬스장·체육시설 | 30% | 신규 추가 항목 |
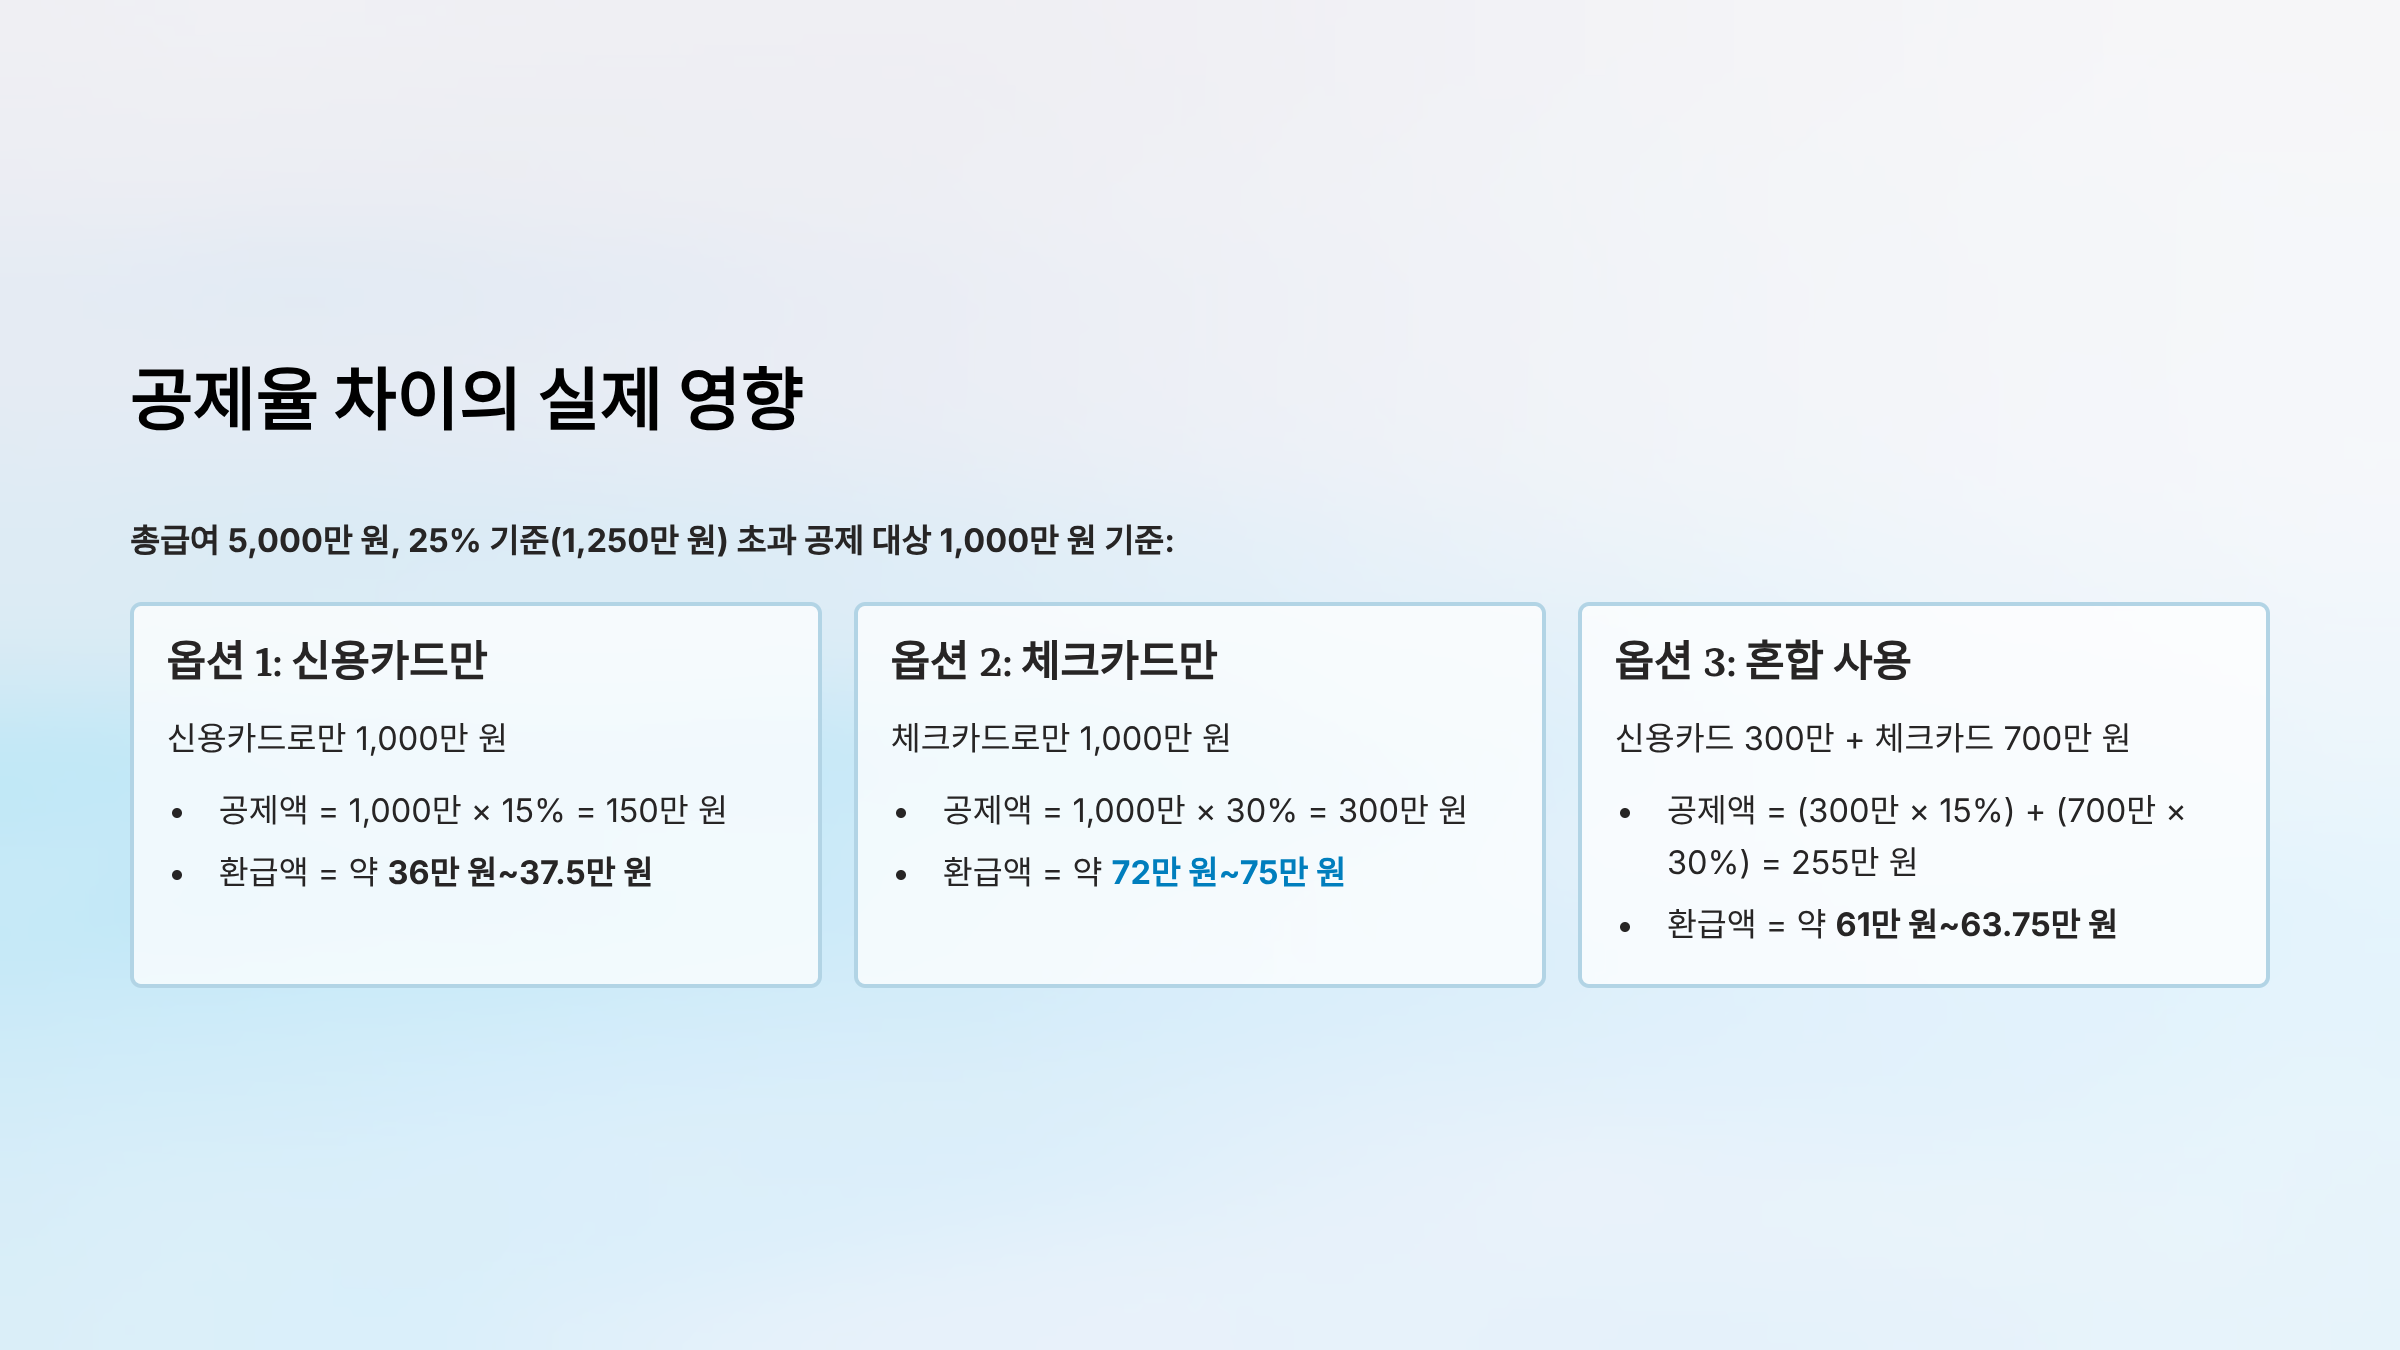
공제율 차이의 실제 영향:
3단계: 카드공제 한도의 이해 📊
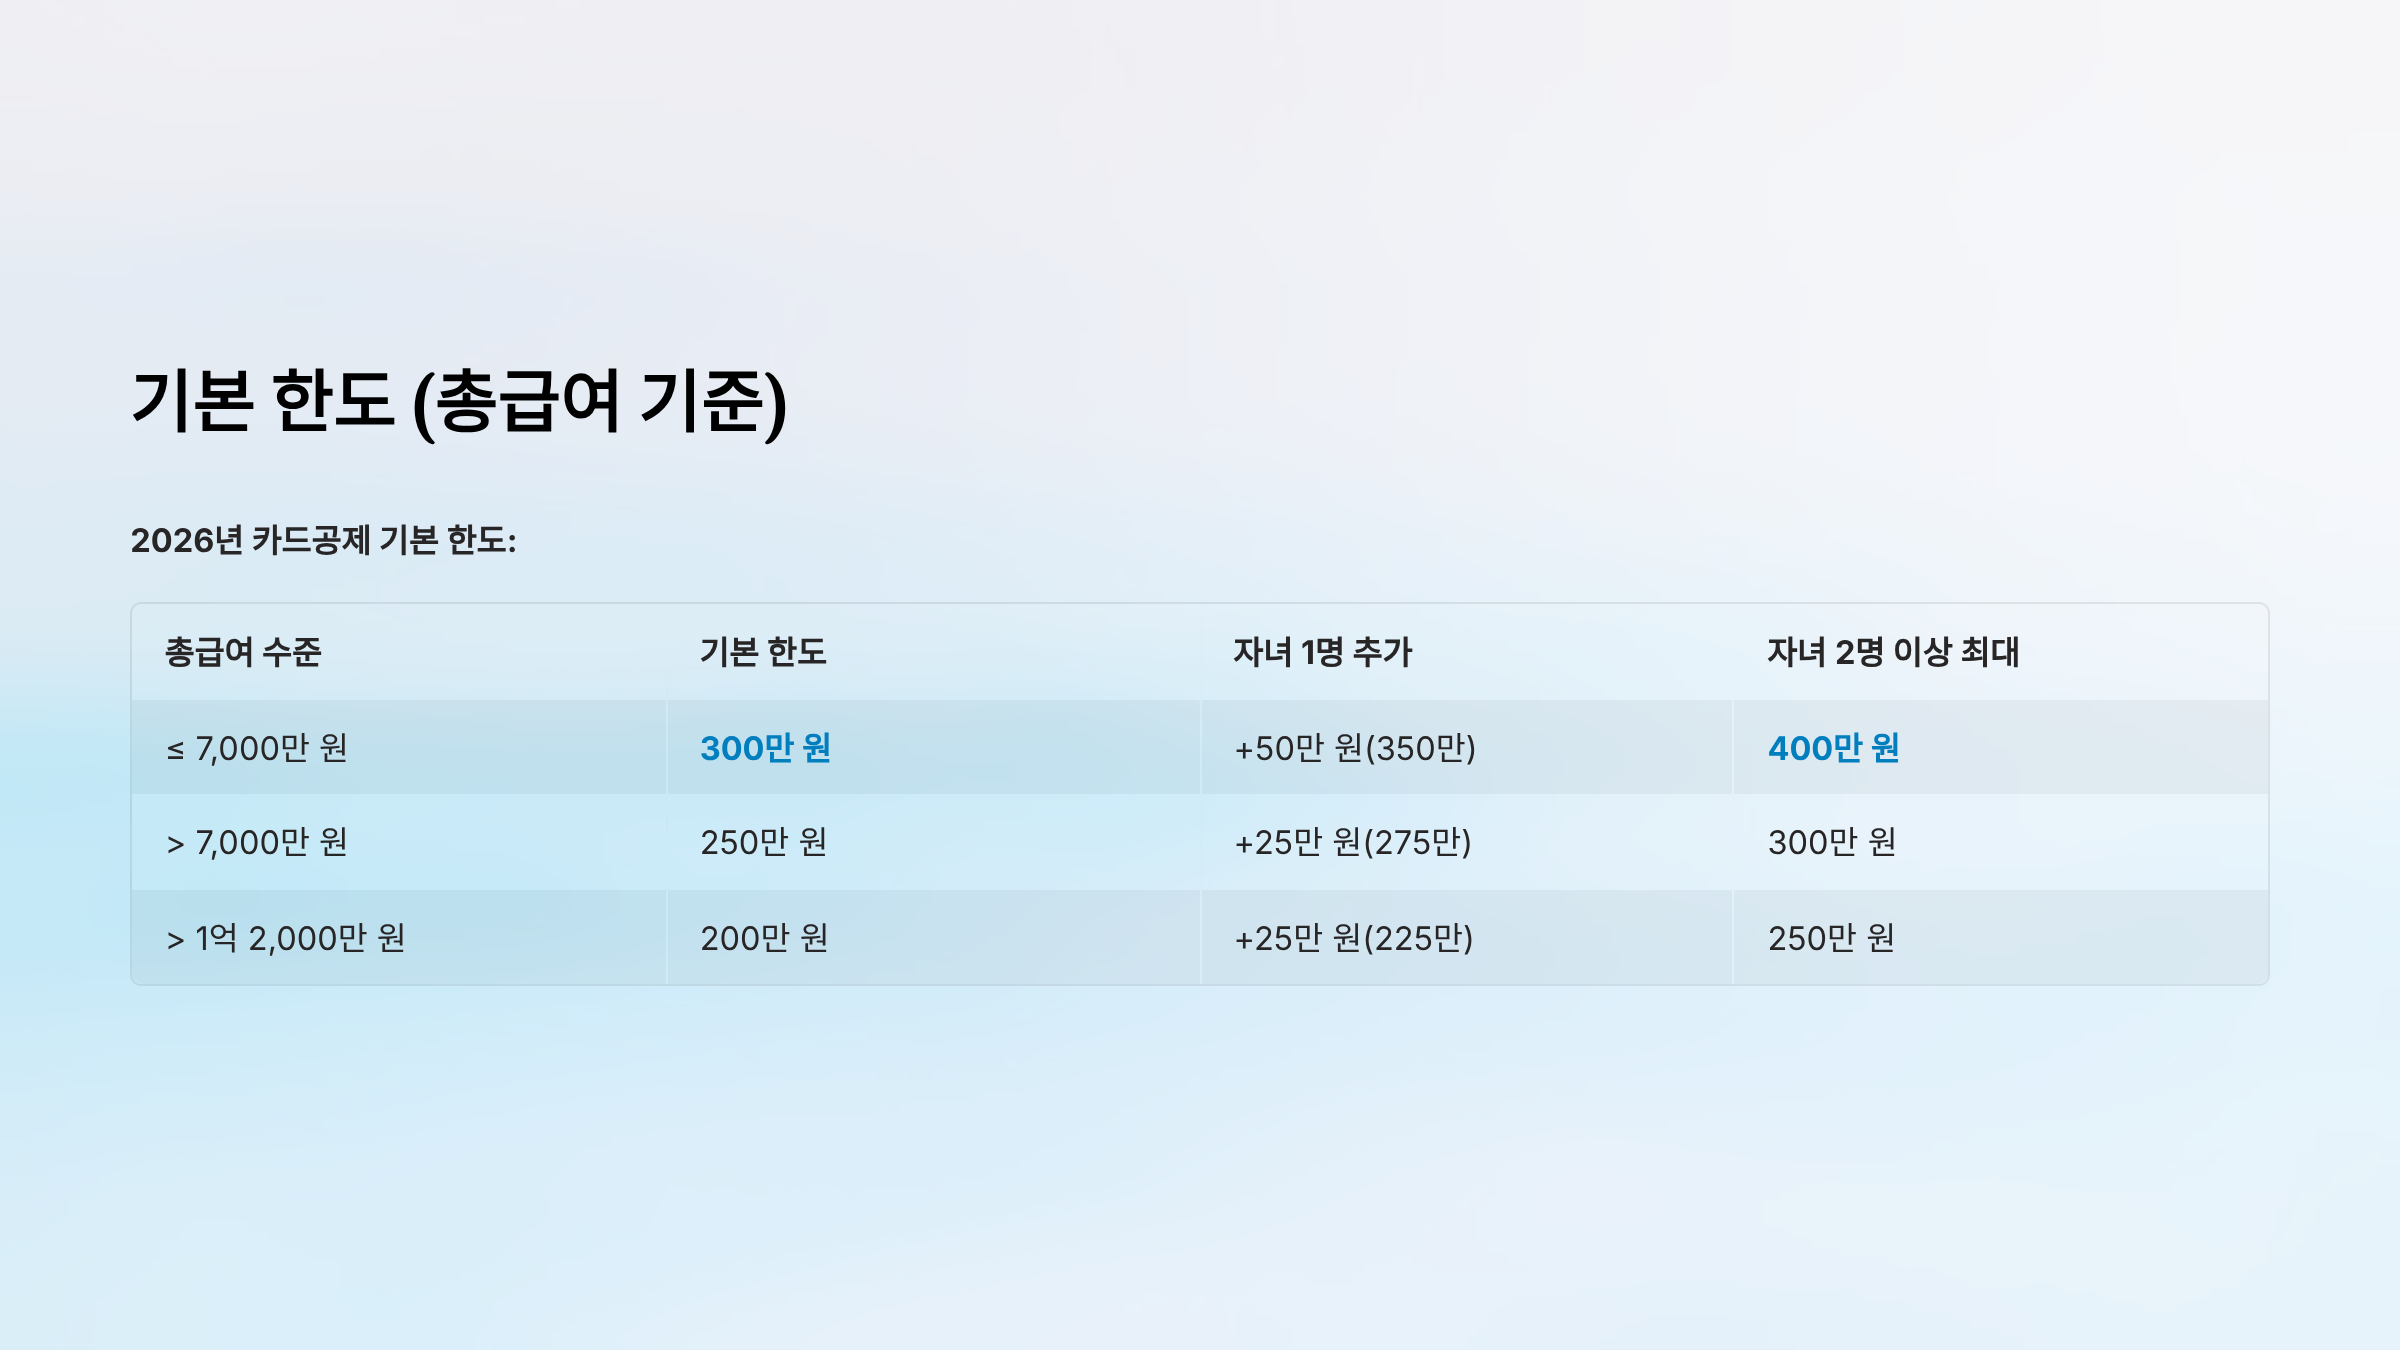
기본 한도 (총급여 기준)
2026년 카드공제 기본 한도:
| ≤ 7,000만 원 | 300만 원 | +50만 원(350만) | 400만 원 |
| > 7,000만 원 | 250만 원 | +25만 원(275만) | 300만 원 |
| > 1억 2,000만 원 | 200만 원 | +25만 원(225만) | 250만 원 |
2026년 달라진 점: 자녀 수에 따른 한도 상향
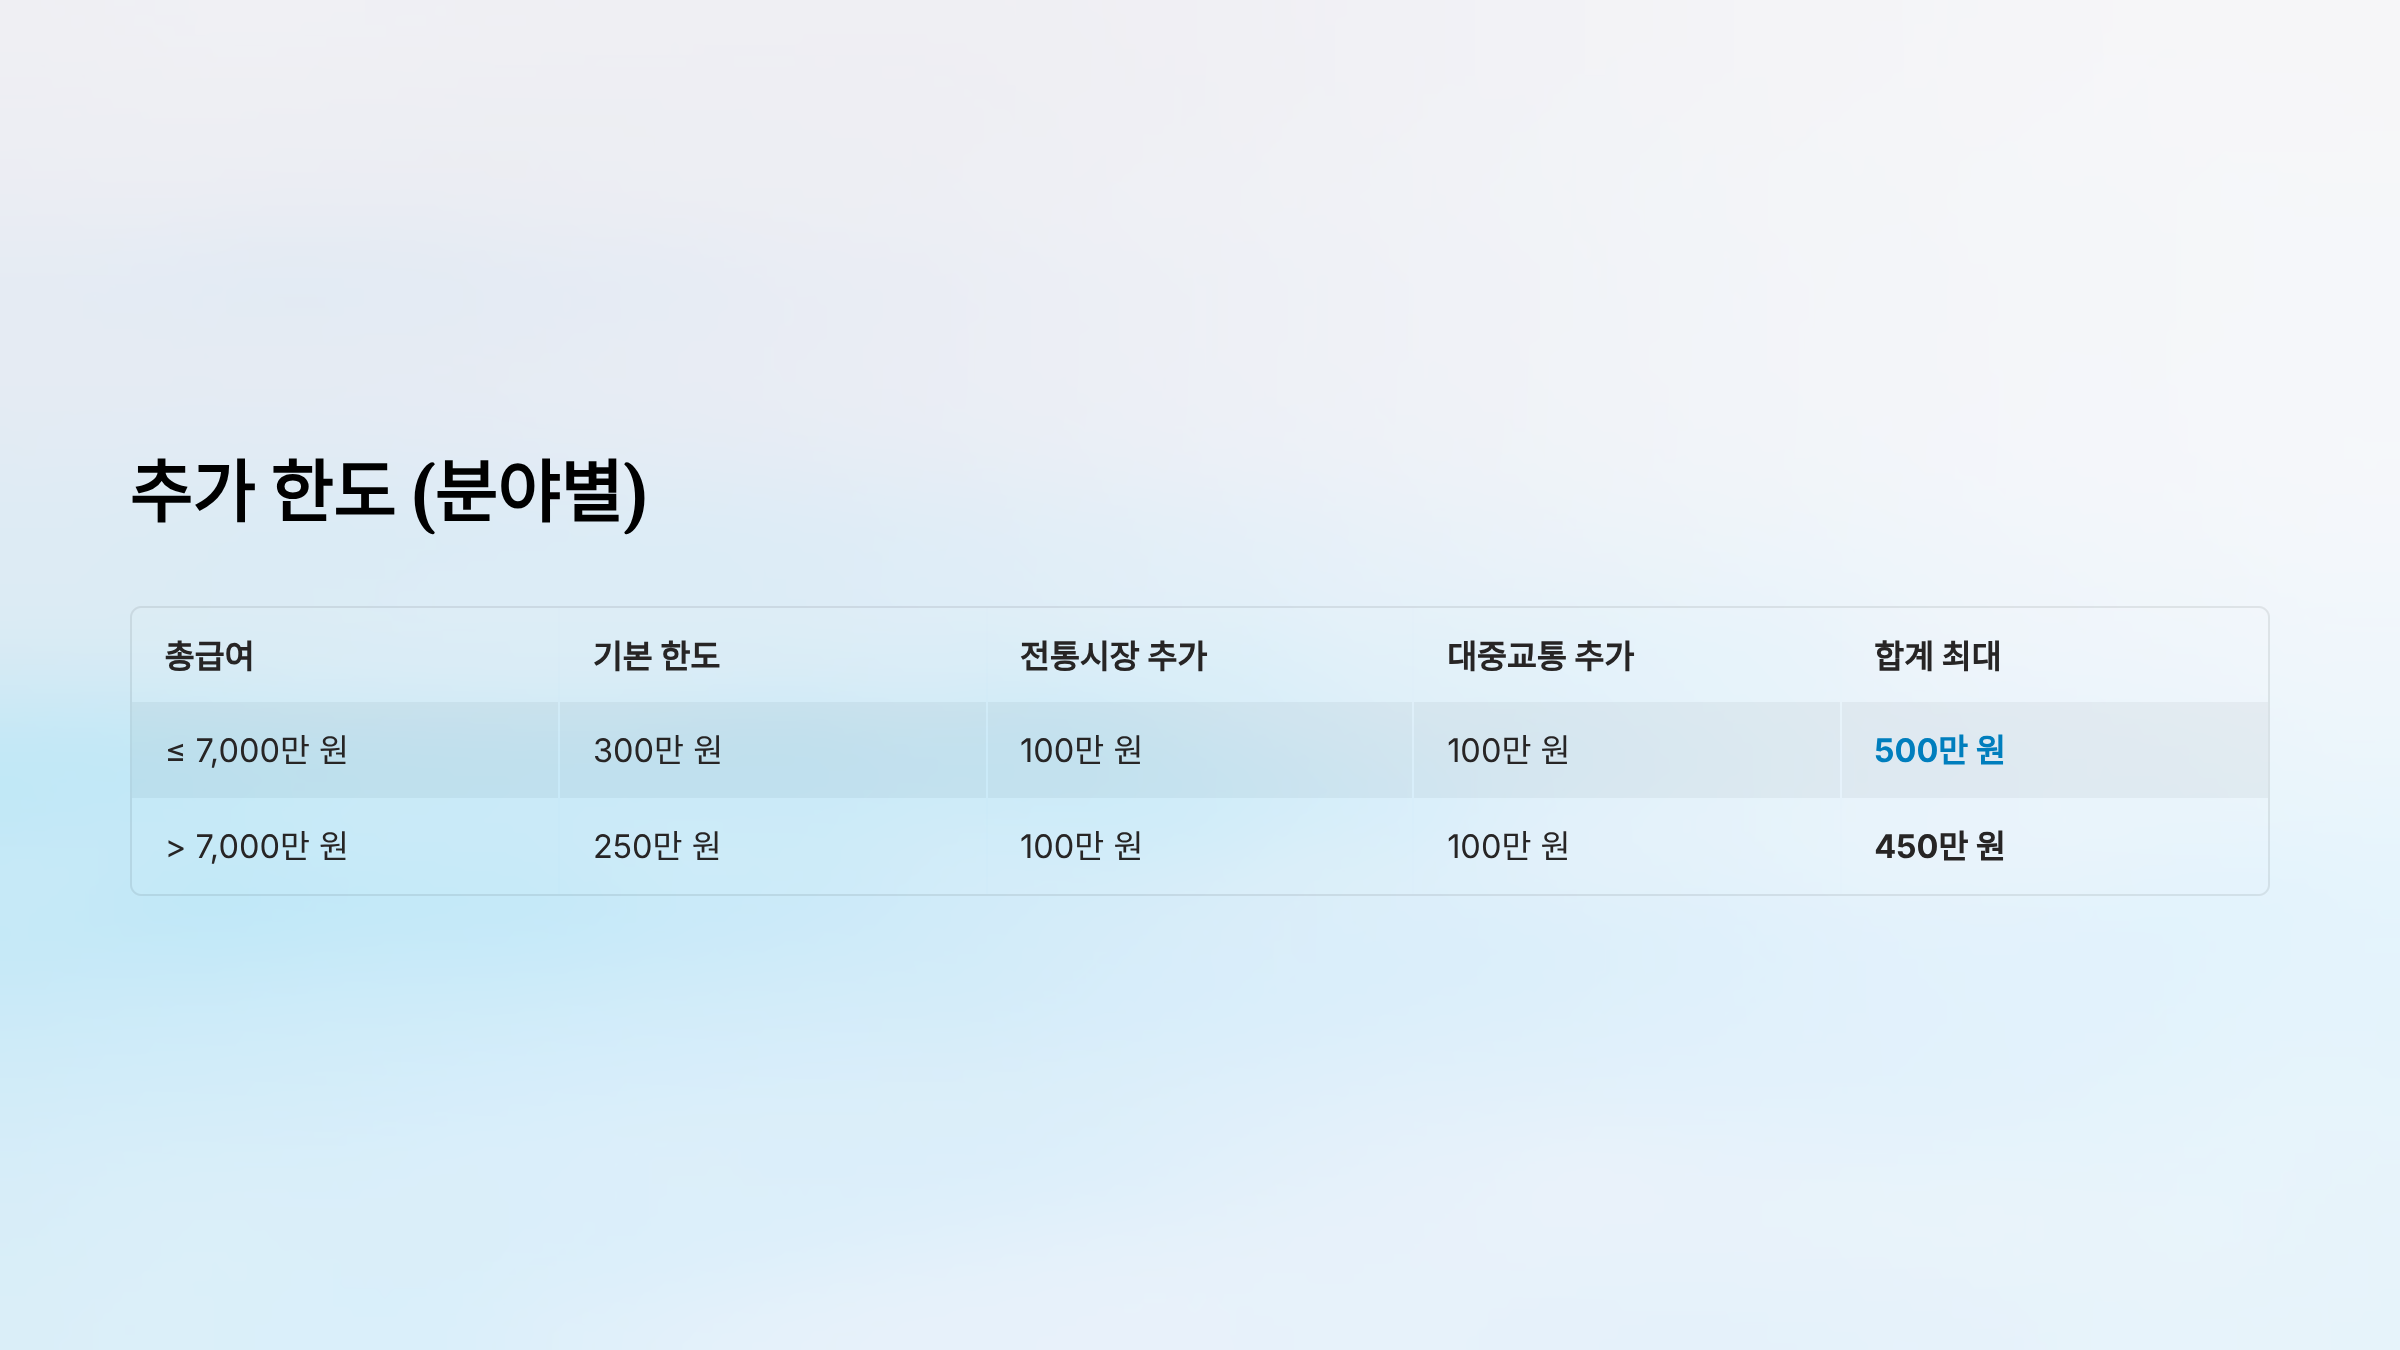
추가 한도 (분야별)
전통시장 추가 한도:
| ≤ 7,000만 원 | 300만 원 | 100만 원 | 100만 원 | 500만 원 |
| > 7,000만 원 | 250만 원 | 100만 원 | 100만 원 | 450만 원 |
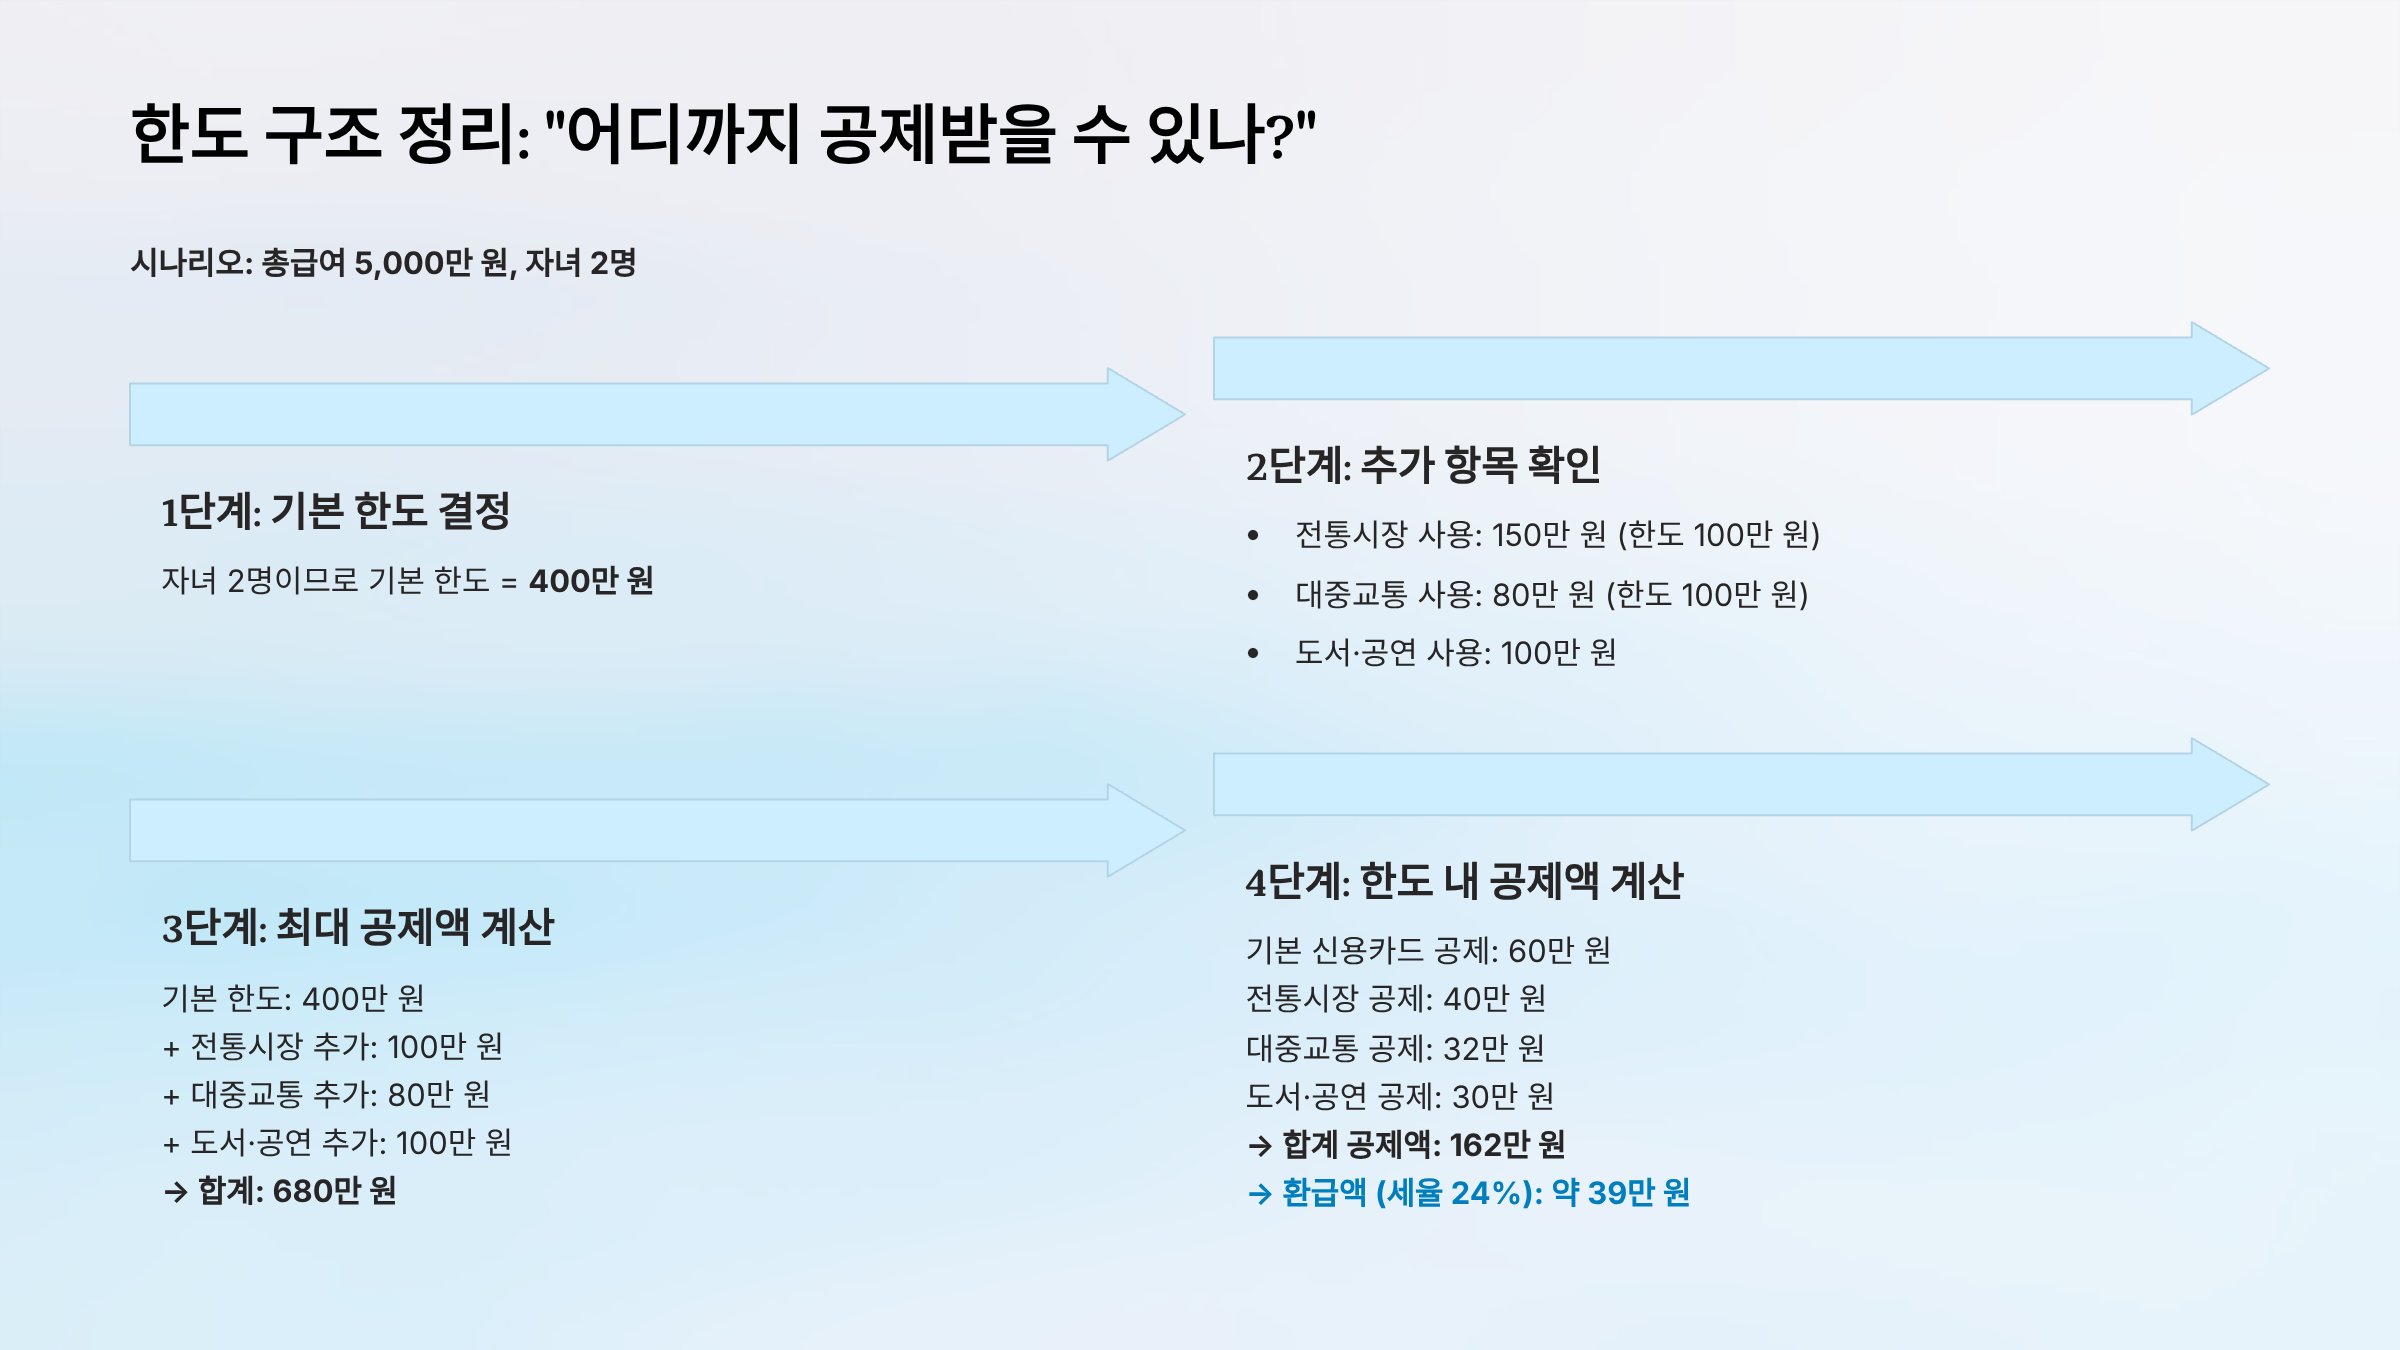
한도 구조 정리: "어디까지 공제받을 수 있나?"
시나리오: 총급여 5,000만 원, 자녀 2명
4단계: 공제 불가 항목 주의하기 ❌
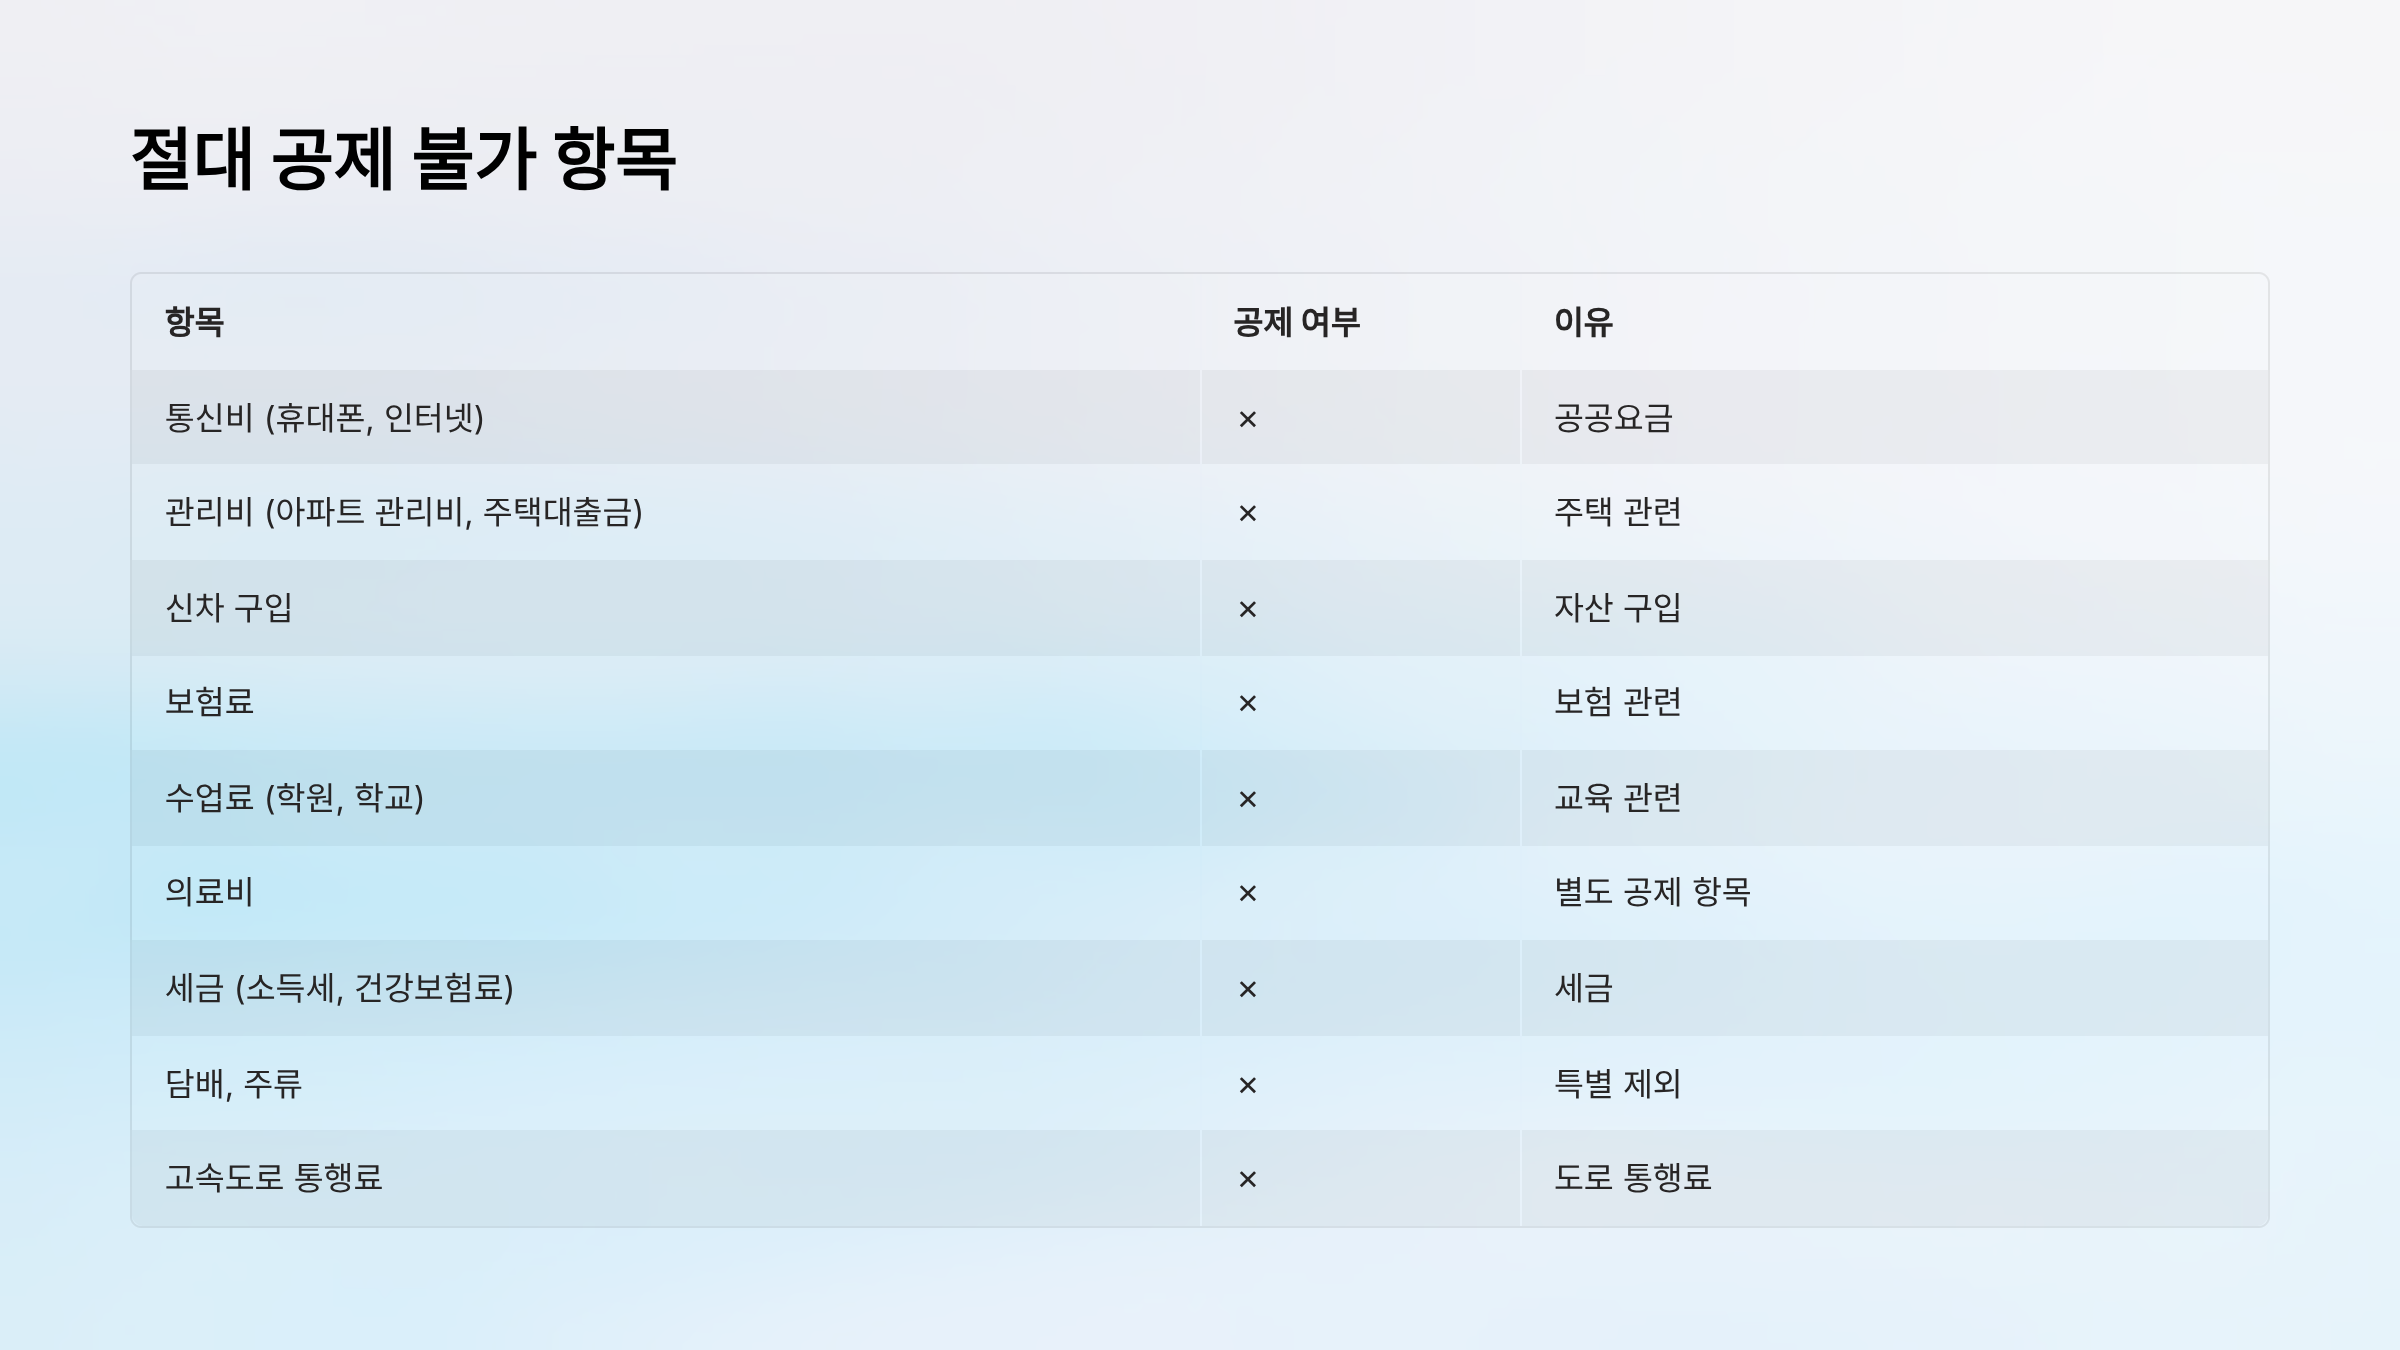
절대 공제 불가 항목
주의: 이 항목들은 아무리 카드로 결제해도 공제 불가!
| 통신비 (휴대폰, 인터넷) | ✗ | 공공요금 |
| 관리비 (아파트 관리비, 주택대출금) | ✗ | 주택 관련 |
| 신차 구입 | ✗ | 자산 구입 |
| 보험료 | ✗ | 보험 관련 |
| 수업료 (학원, 학교) | ✗ | 교육 관련 |
| 의료비 | ✗ | 별도 공제 항목 |
| 세금 (소득세, 건강보험료) | ✗ | 세금 |
| 담배, 주류 | ✗ | 특별 제외 |
| 고속도로 통행료 | ✗ | 도로 통행료 |
5단계: 최대 공제를 위한 "황금 비율" 전략 💡
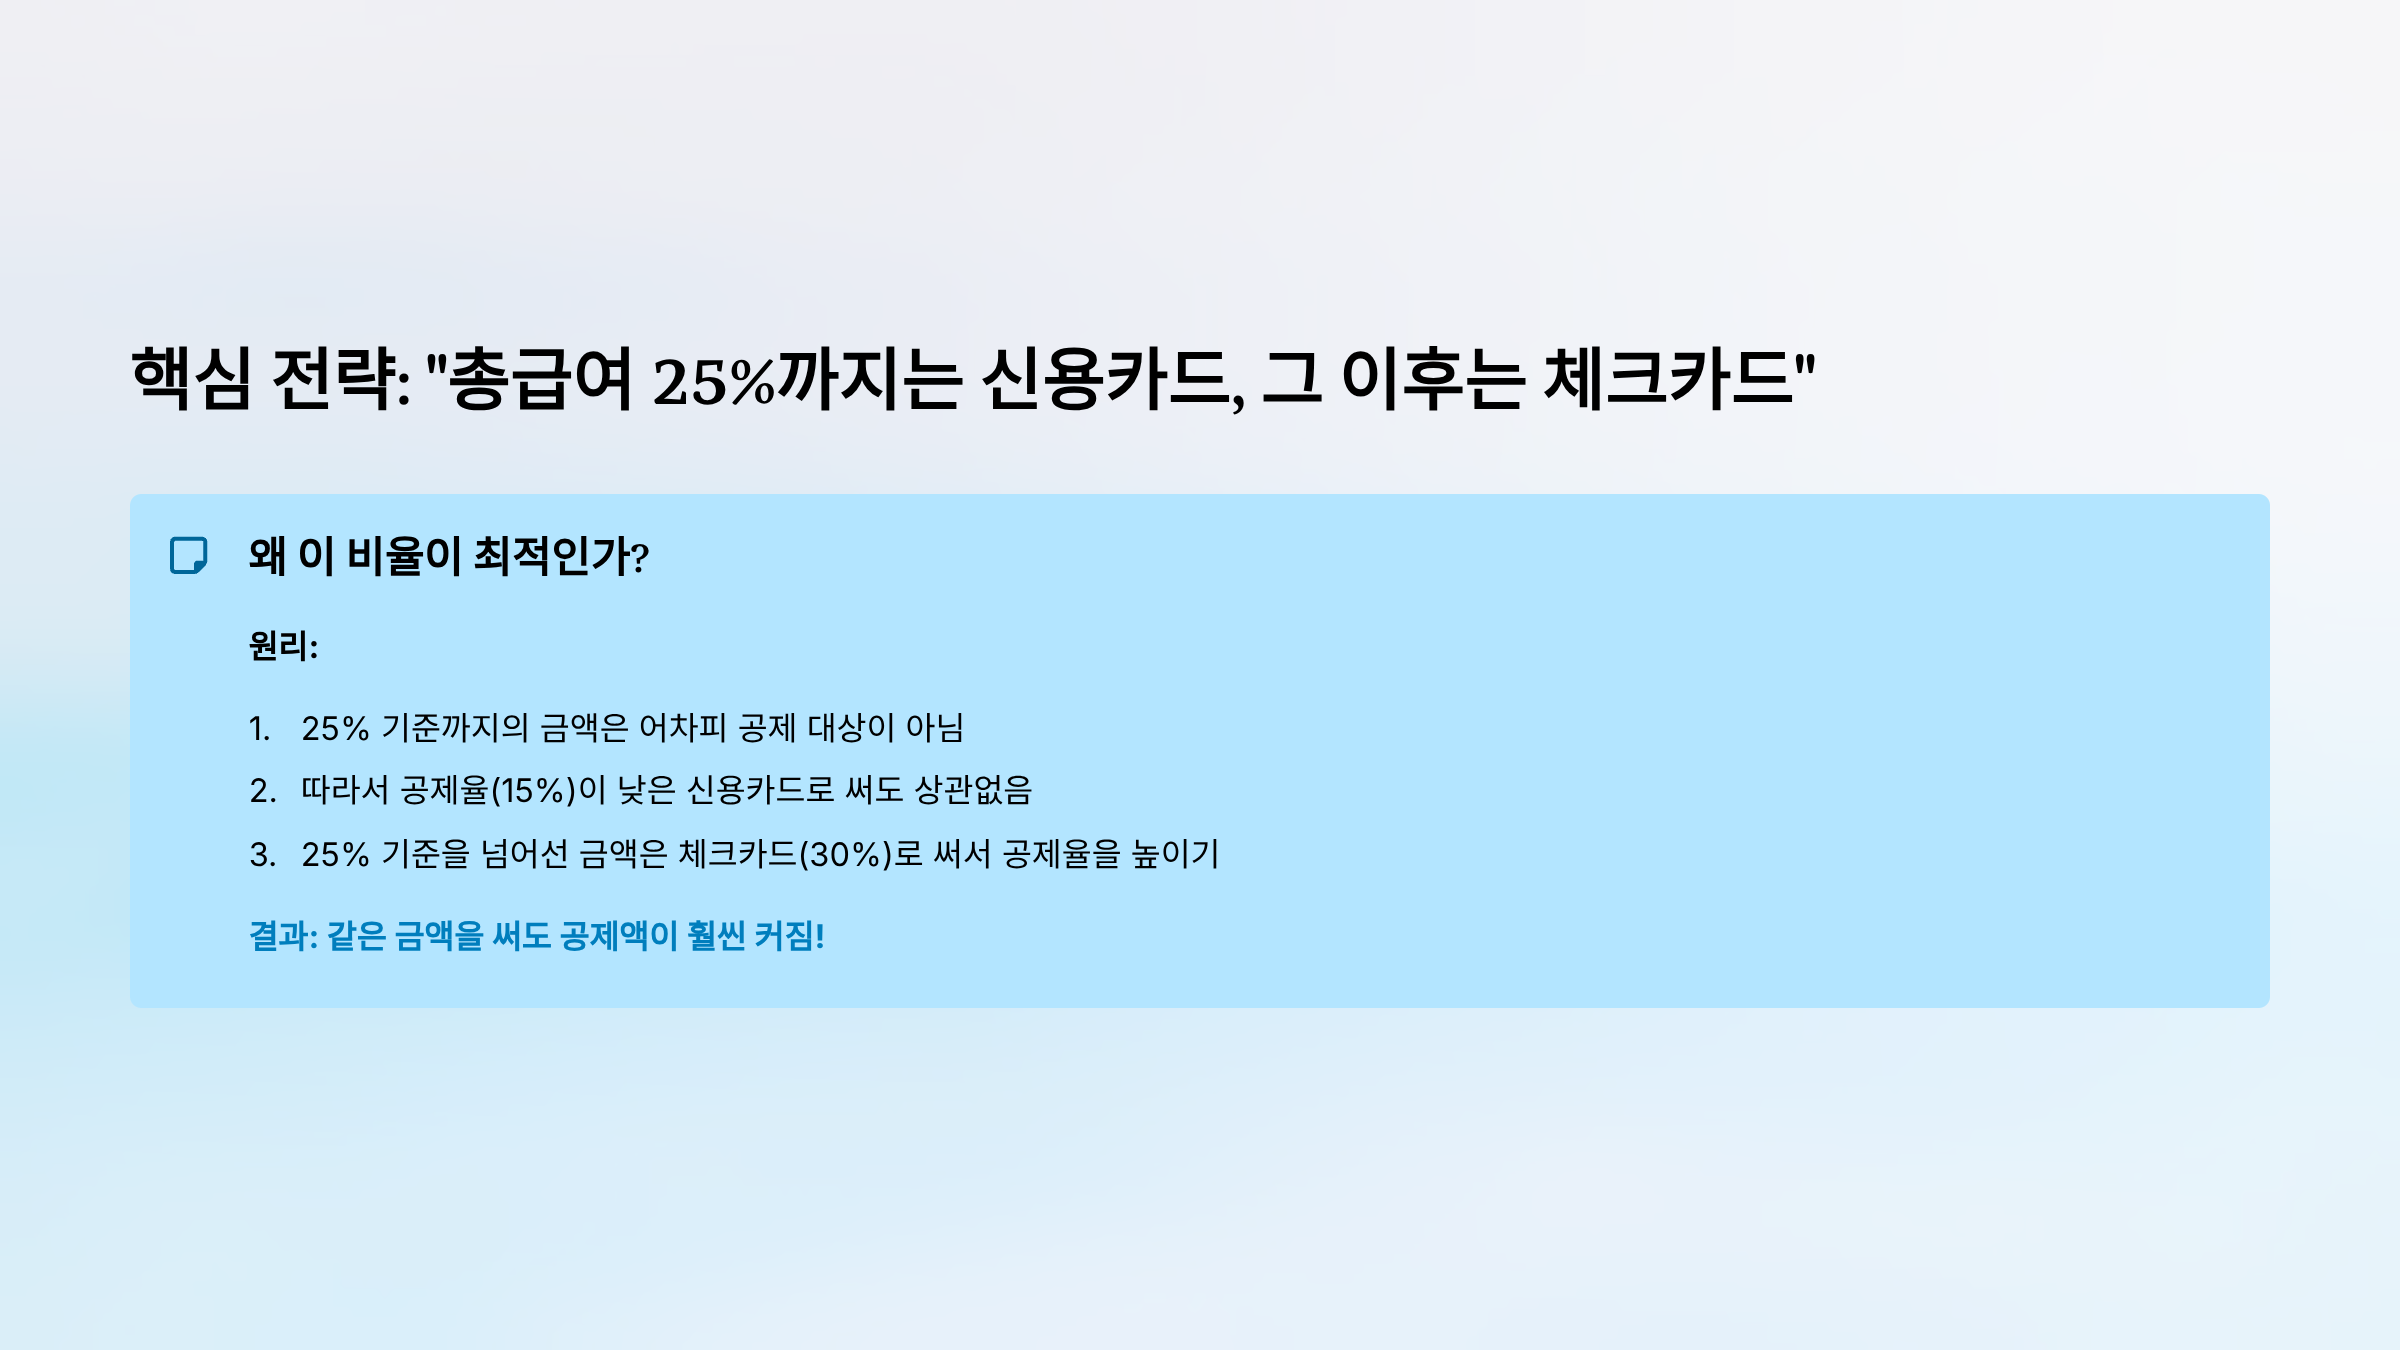
핵심 전략: "총급여 25%까지는 신용카드, 그 이후는 체크카드"
왜 이 비율이 최적인가?
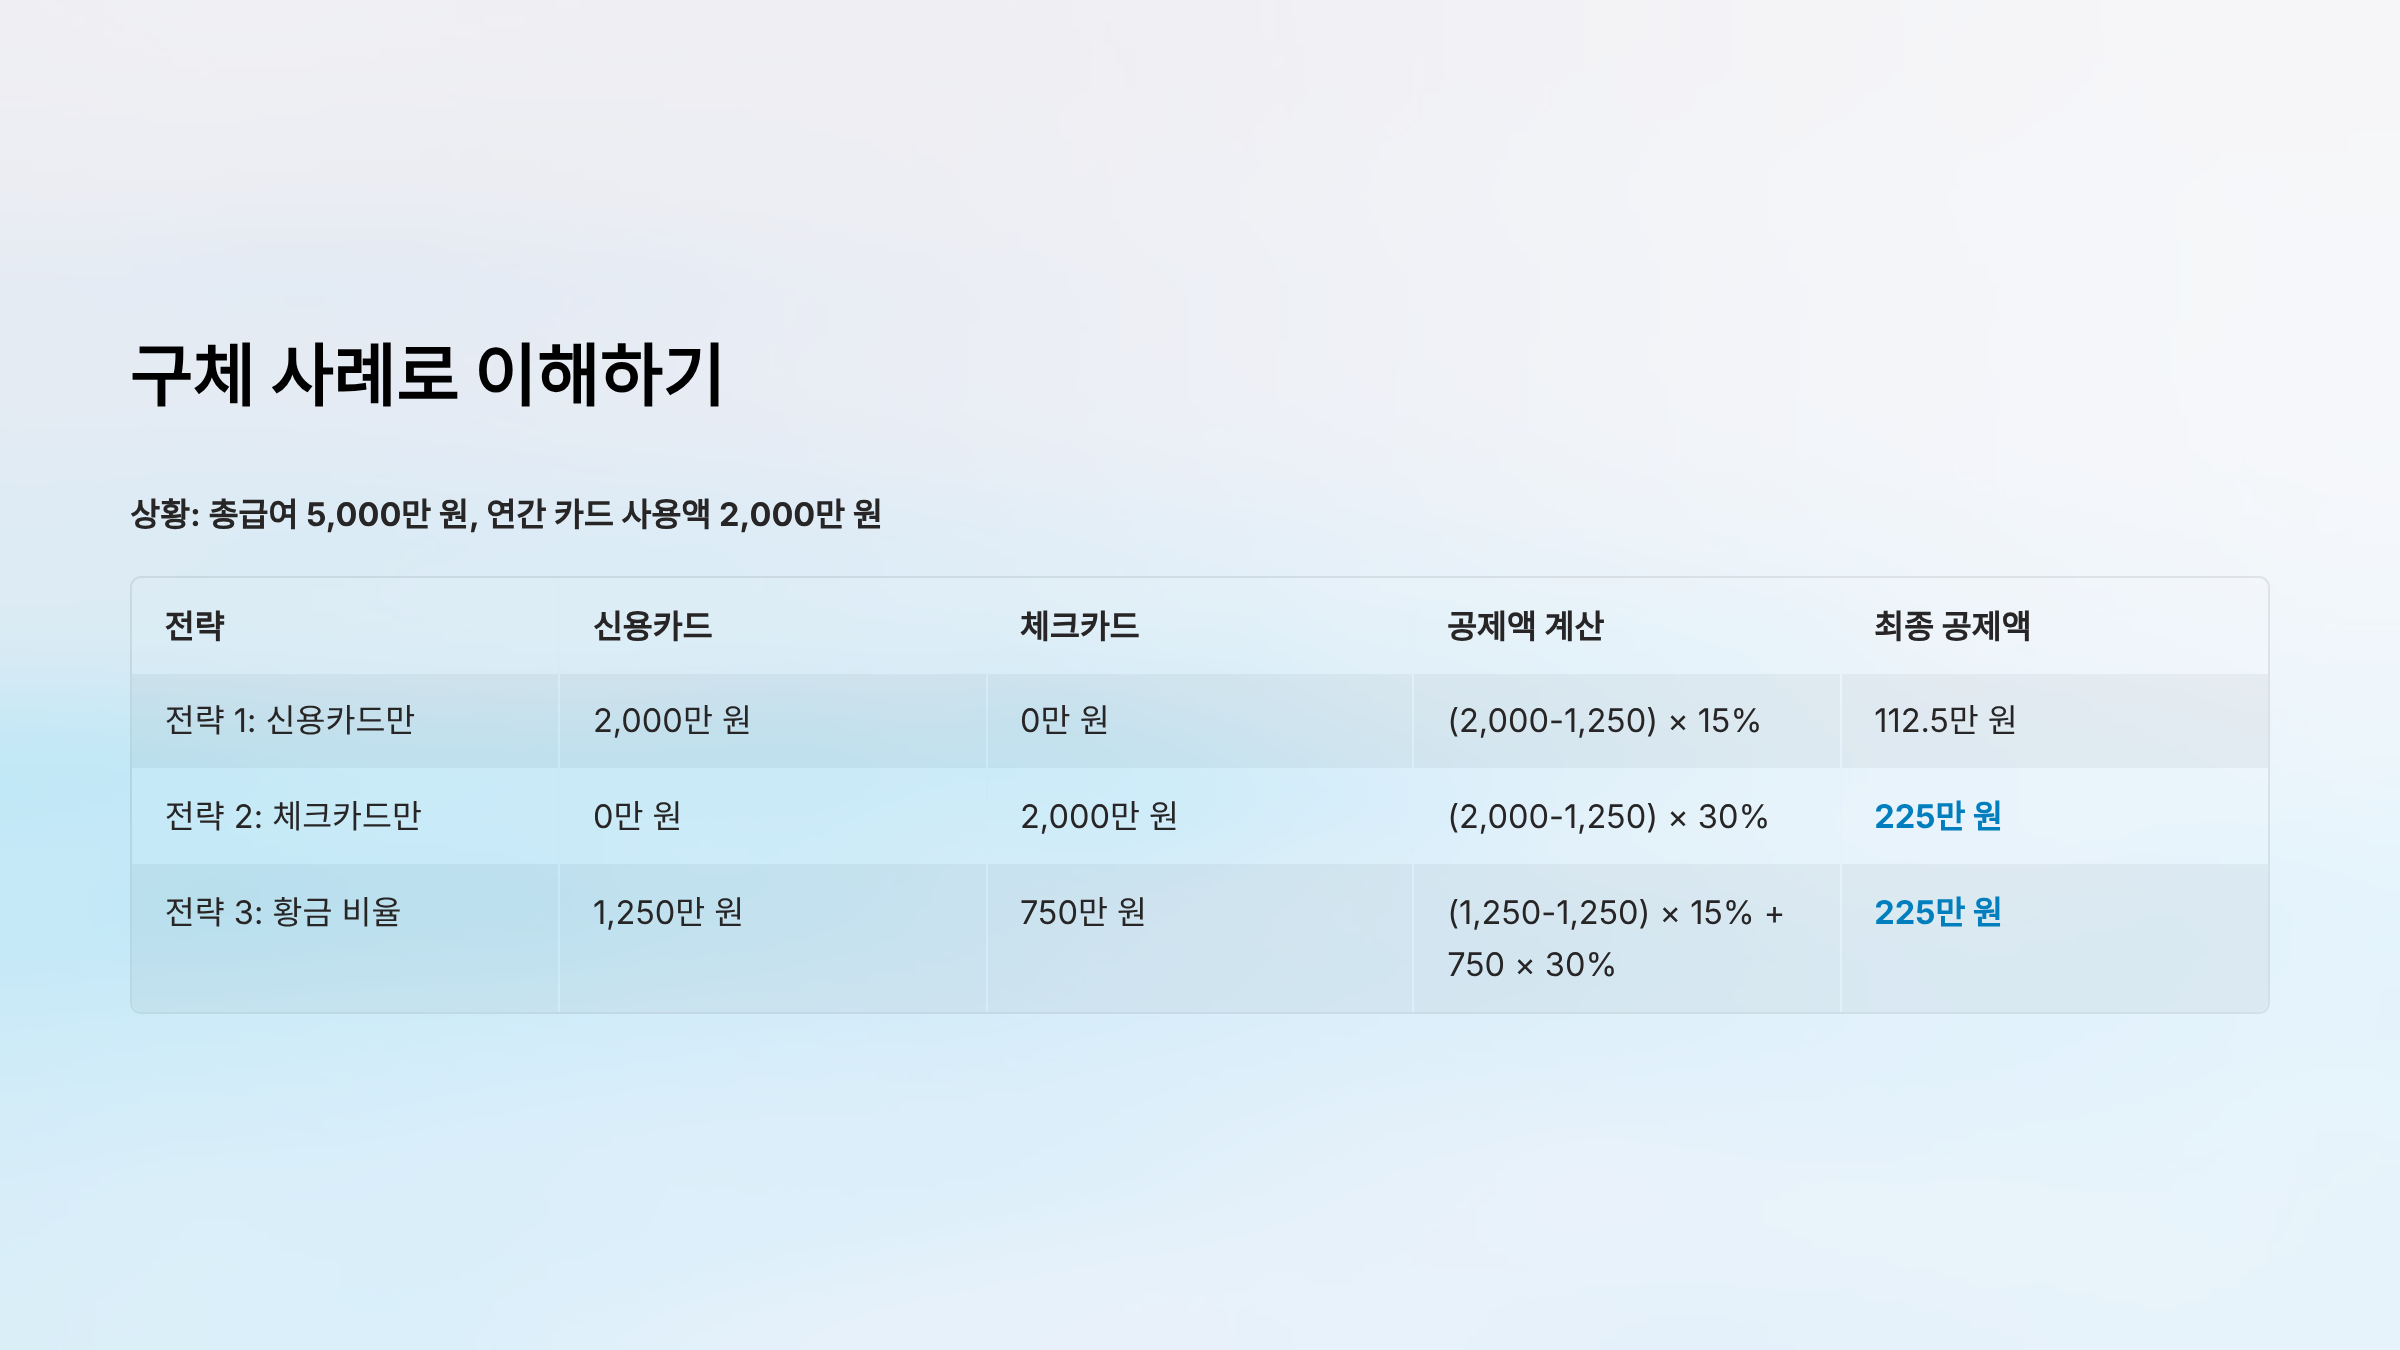
구체 사례로 이해하기:
상황: 총급여 5,000만 원, 연간 카드 사용액 2,000만 원
| 전략 1: 신용카드만 | 2,000만 원 | 0만 원 | (2,000-1,250) × 15% = 112.5만 원 | 112.5만 원 |
| 전략 2: 체크카드만 | 0만 원 | 2,000만 원 | (2,000-1,250) × 30% = 225만 원 | 225만 원 |
| 전략 3: 황금 비율 | 1,250만 원 | 750만 원 | (1,250-1,250) × 15% + 750 × 30% = 225만 원 | 225만 원 |
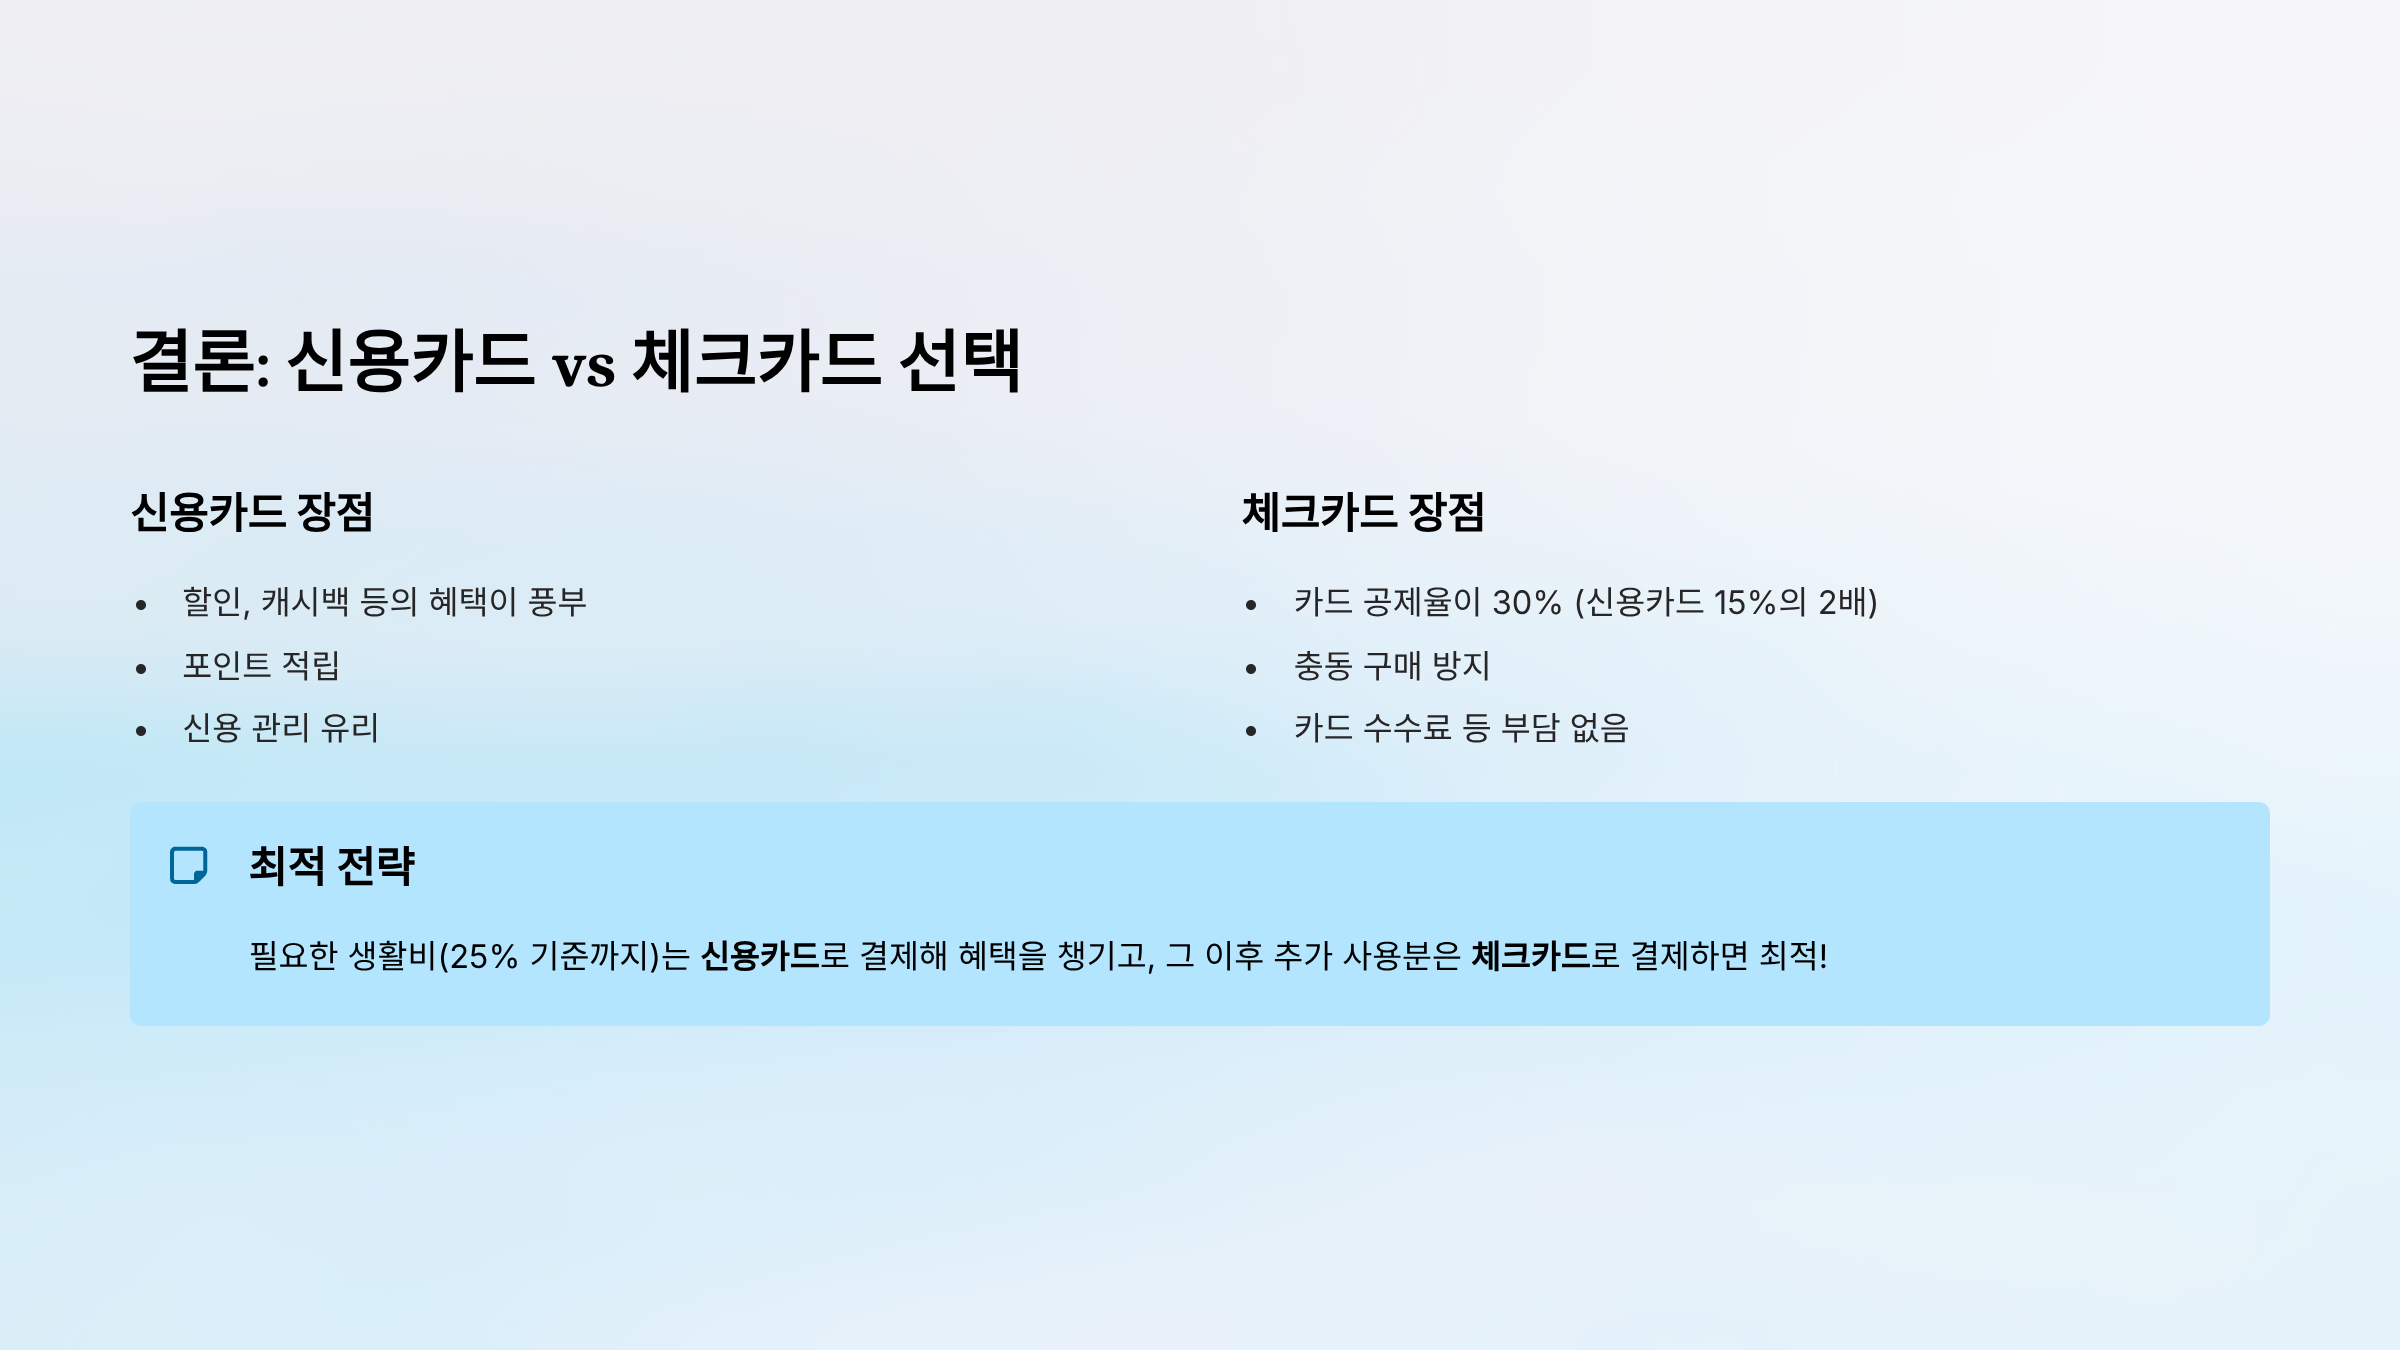
결론: 신용카드 vs 체크카드 선택
6단계: 맞벌이 부부의 카드공제 전략 👨👩👧
핵심 원칙: "부부 합산이 중요!"
규칙: 배우자 및 직계존비속(나이·소득 제한 없음)의 카드 사용액을 합산 가능
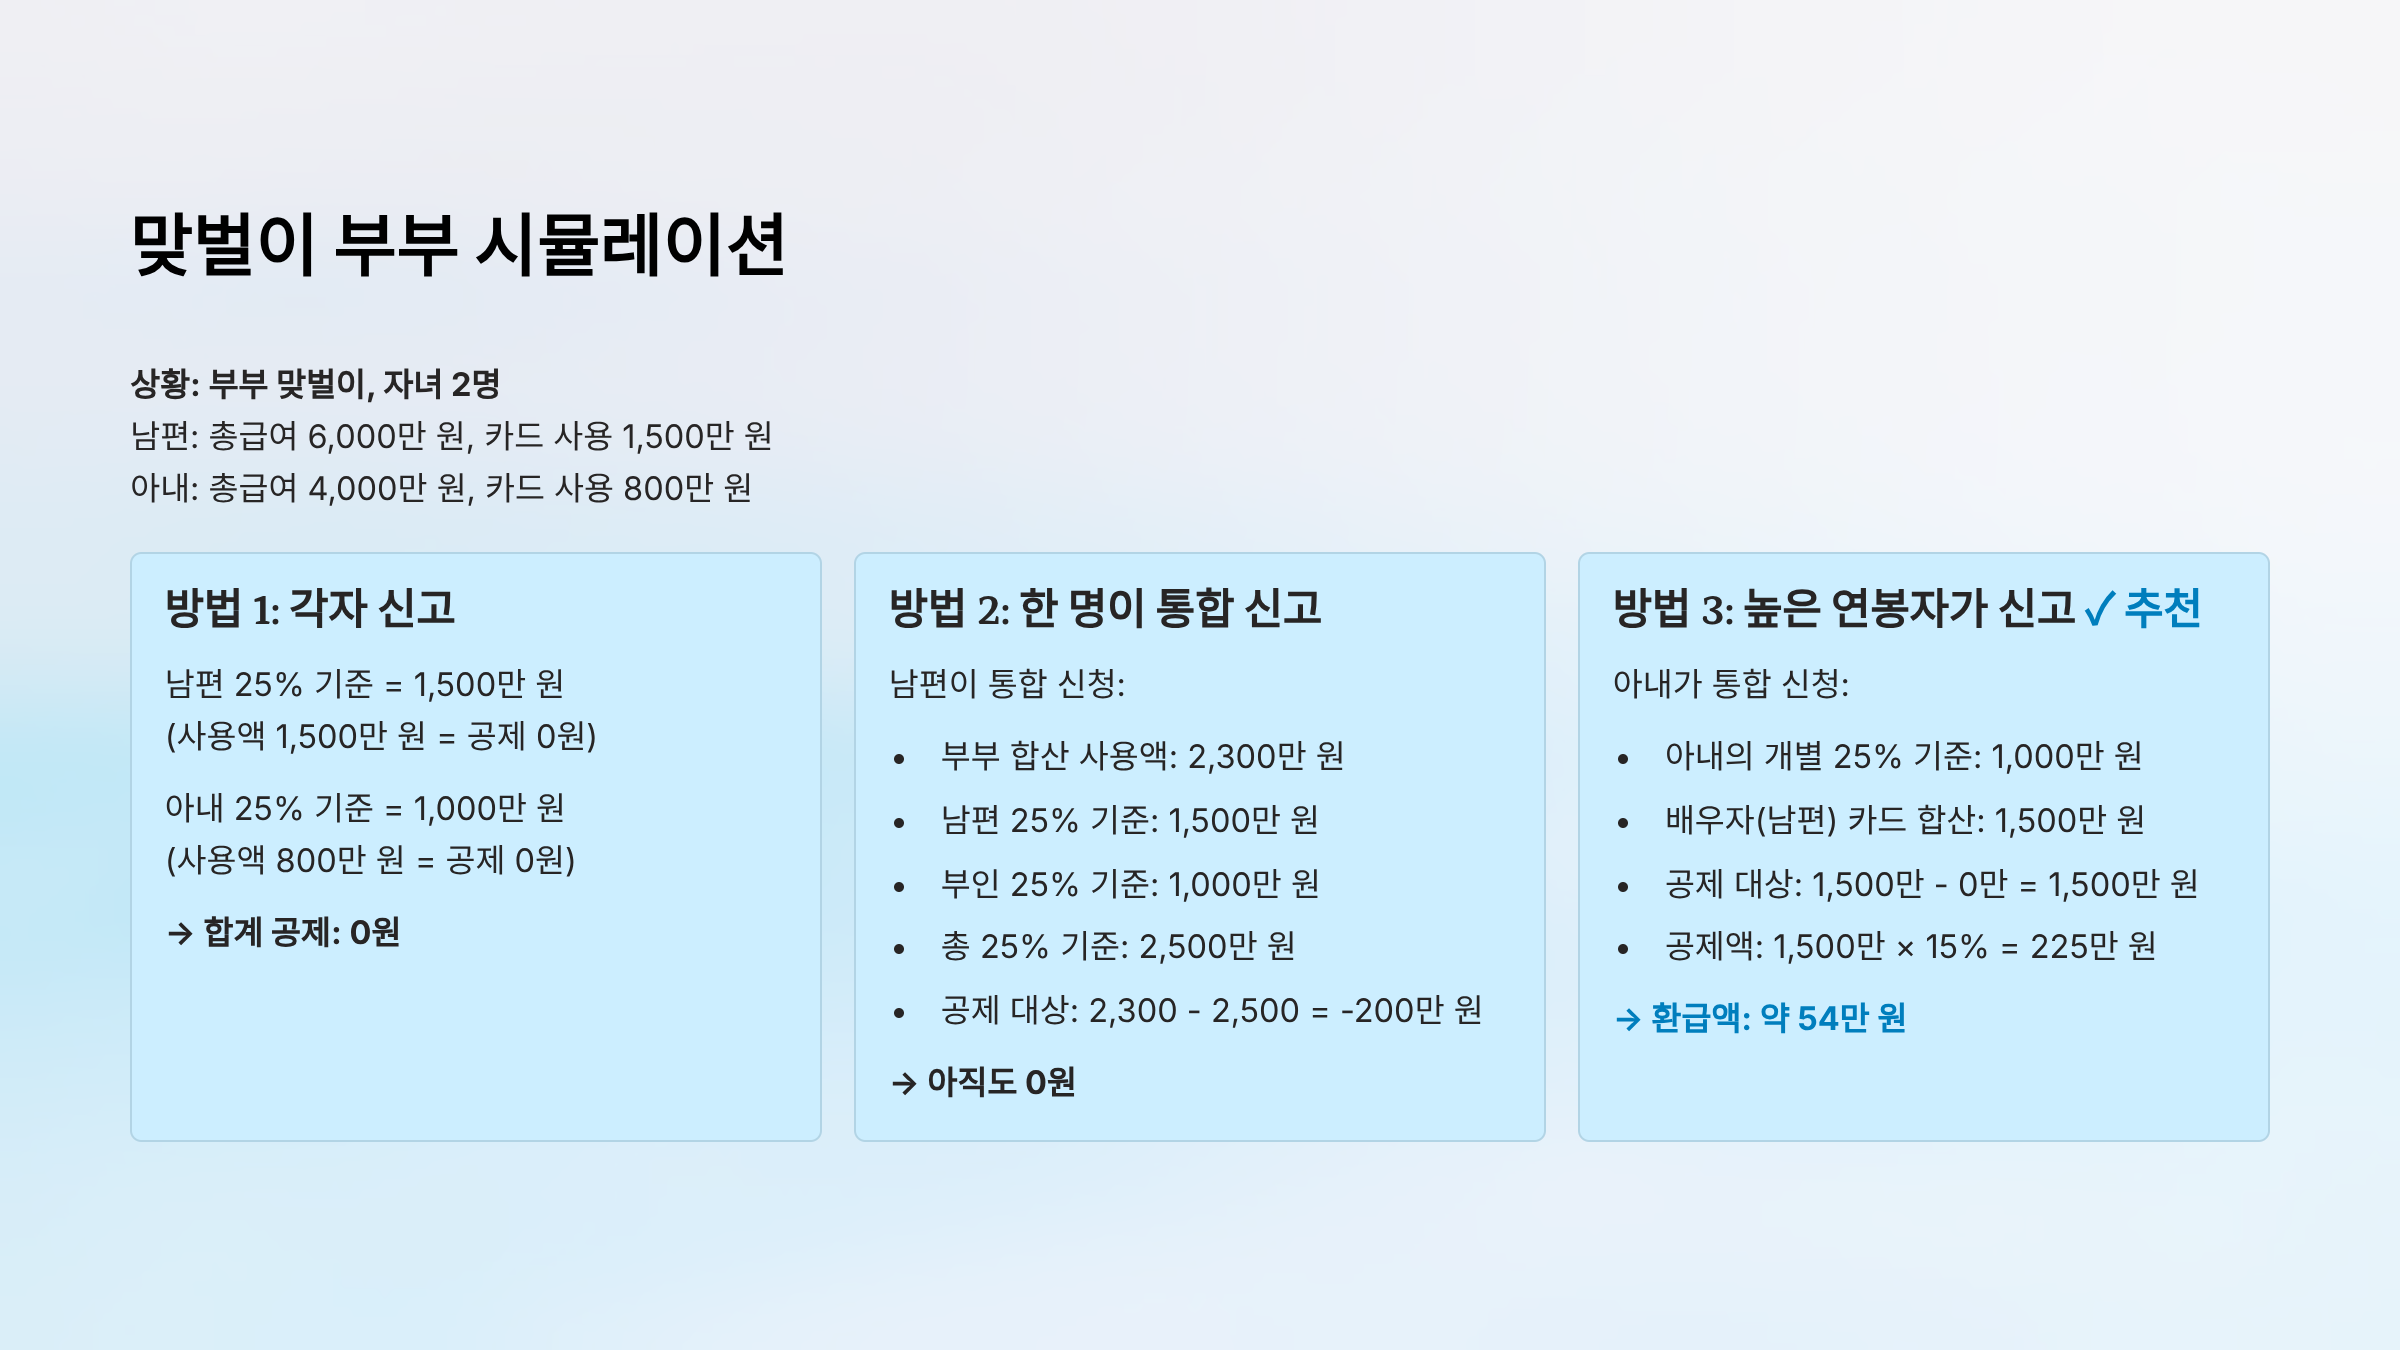
상황: 부부 맞벌이, 자녀 2명
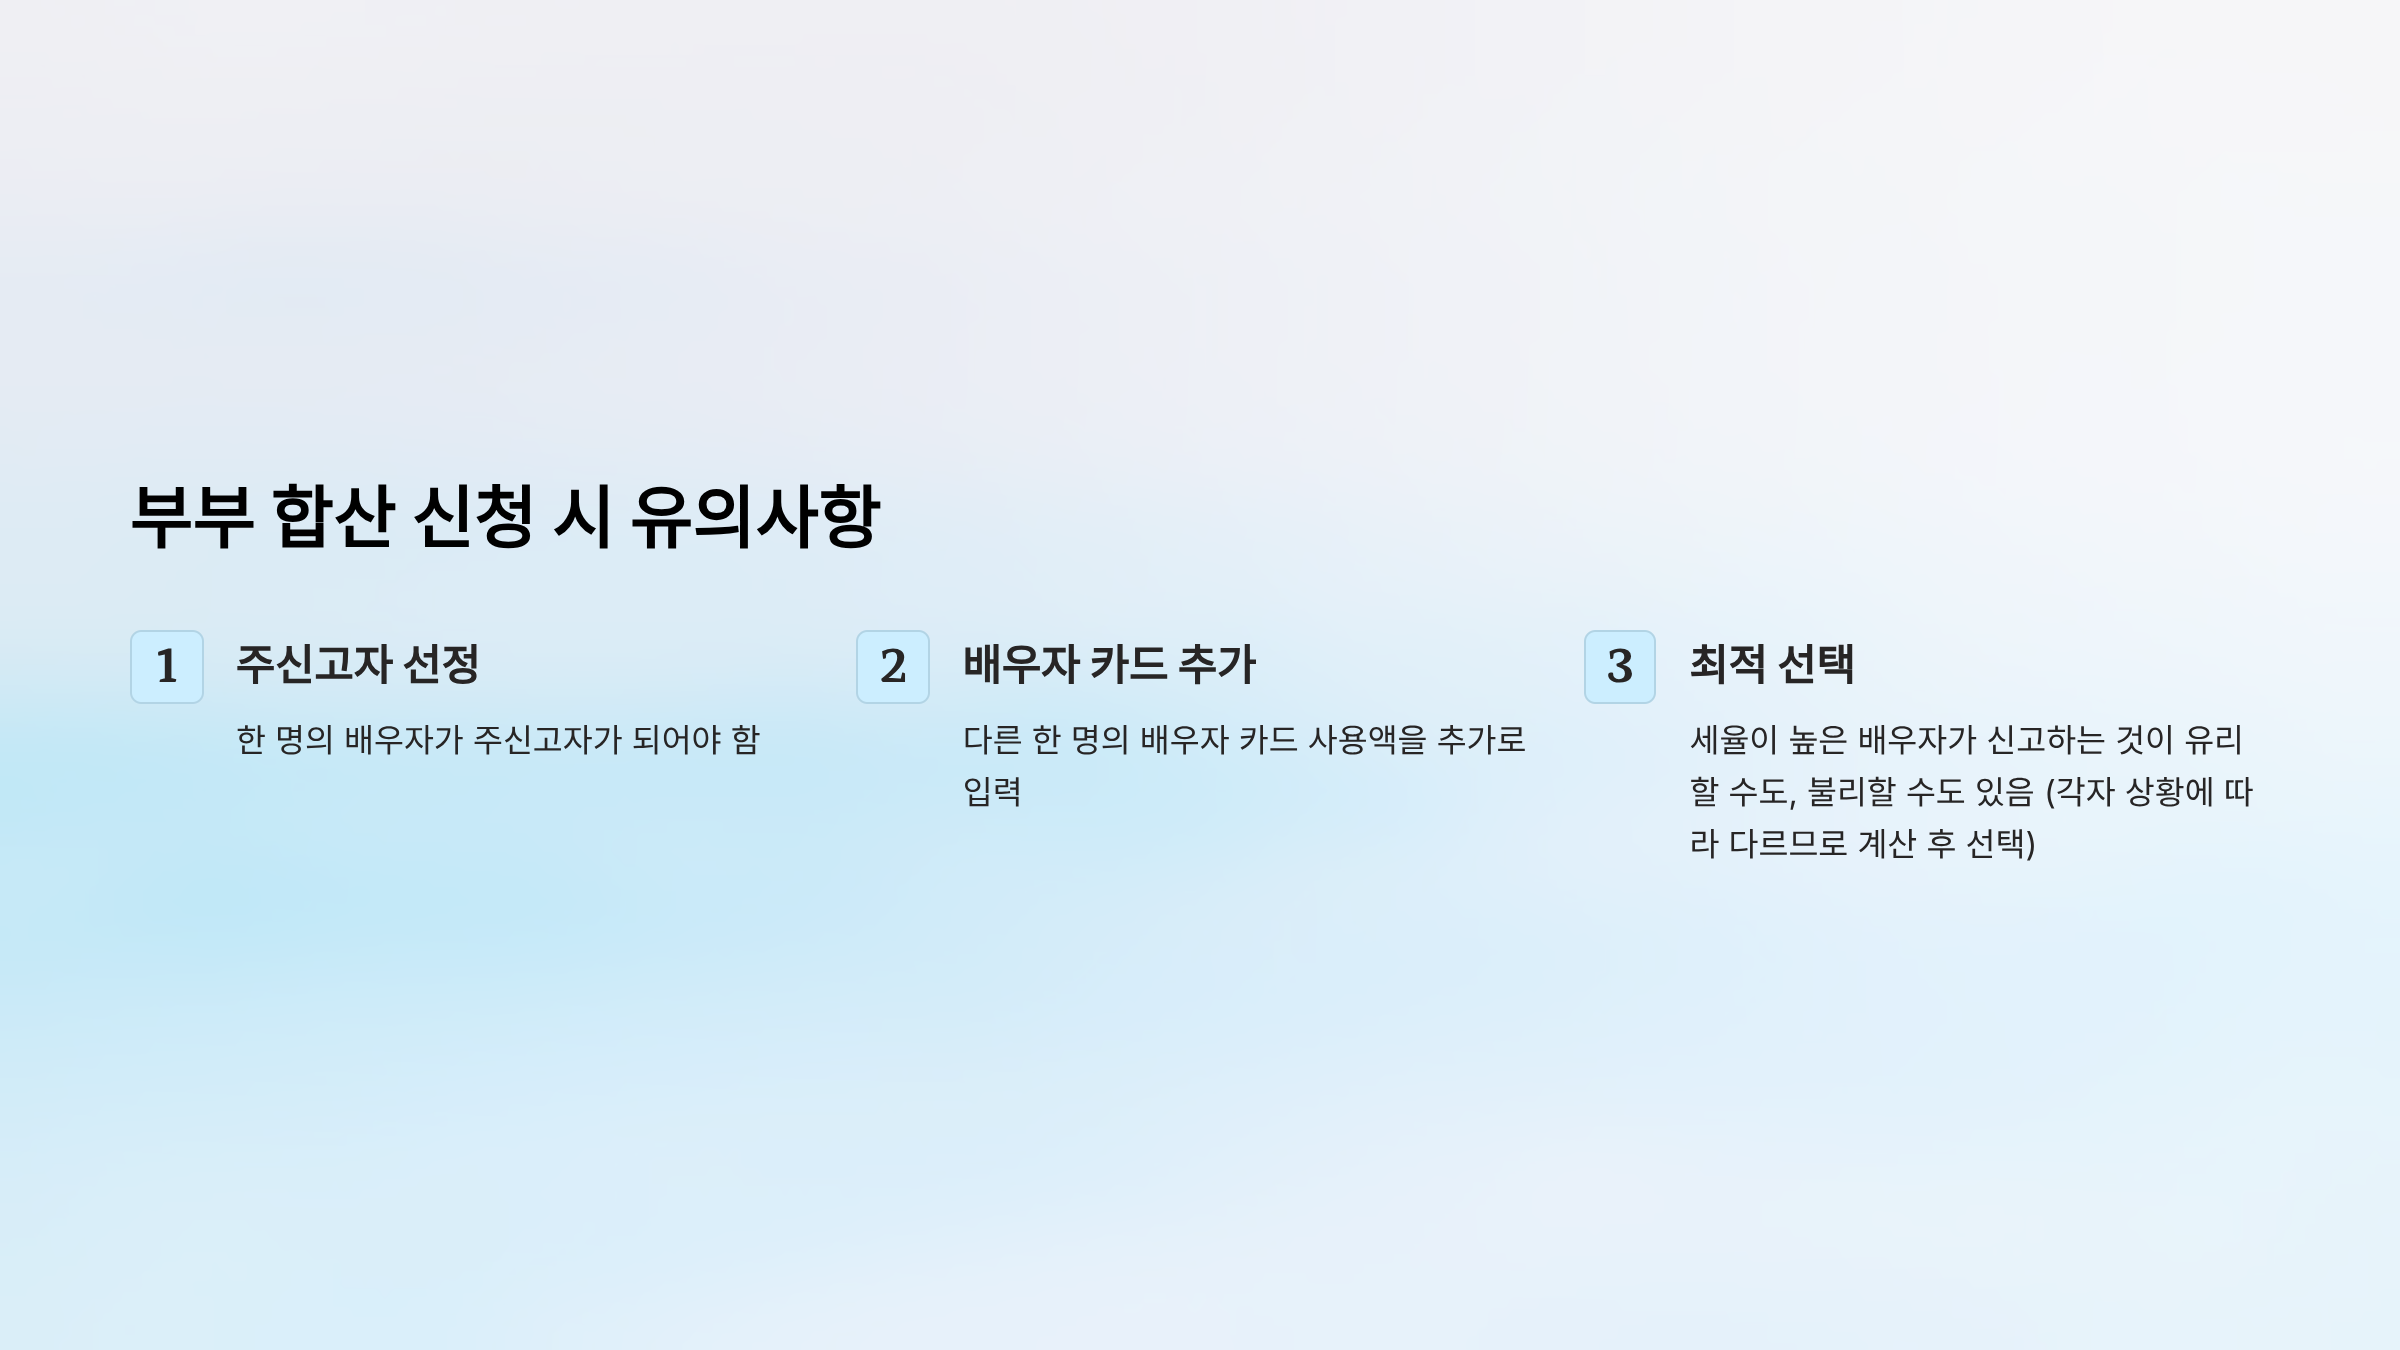
부부 합산 신청 시 유의사항:
7단계: 2026년 신규 추가 항목 🆕
신규 우대 항목: "문화생활도 공제한다!"
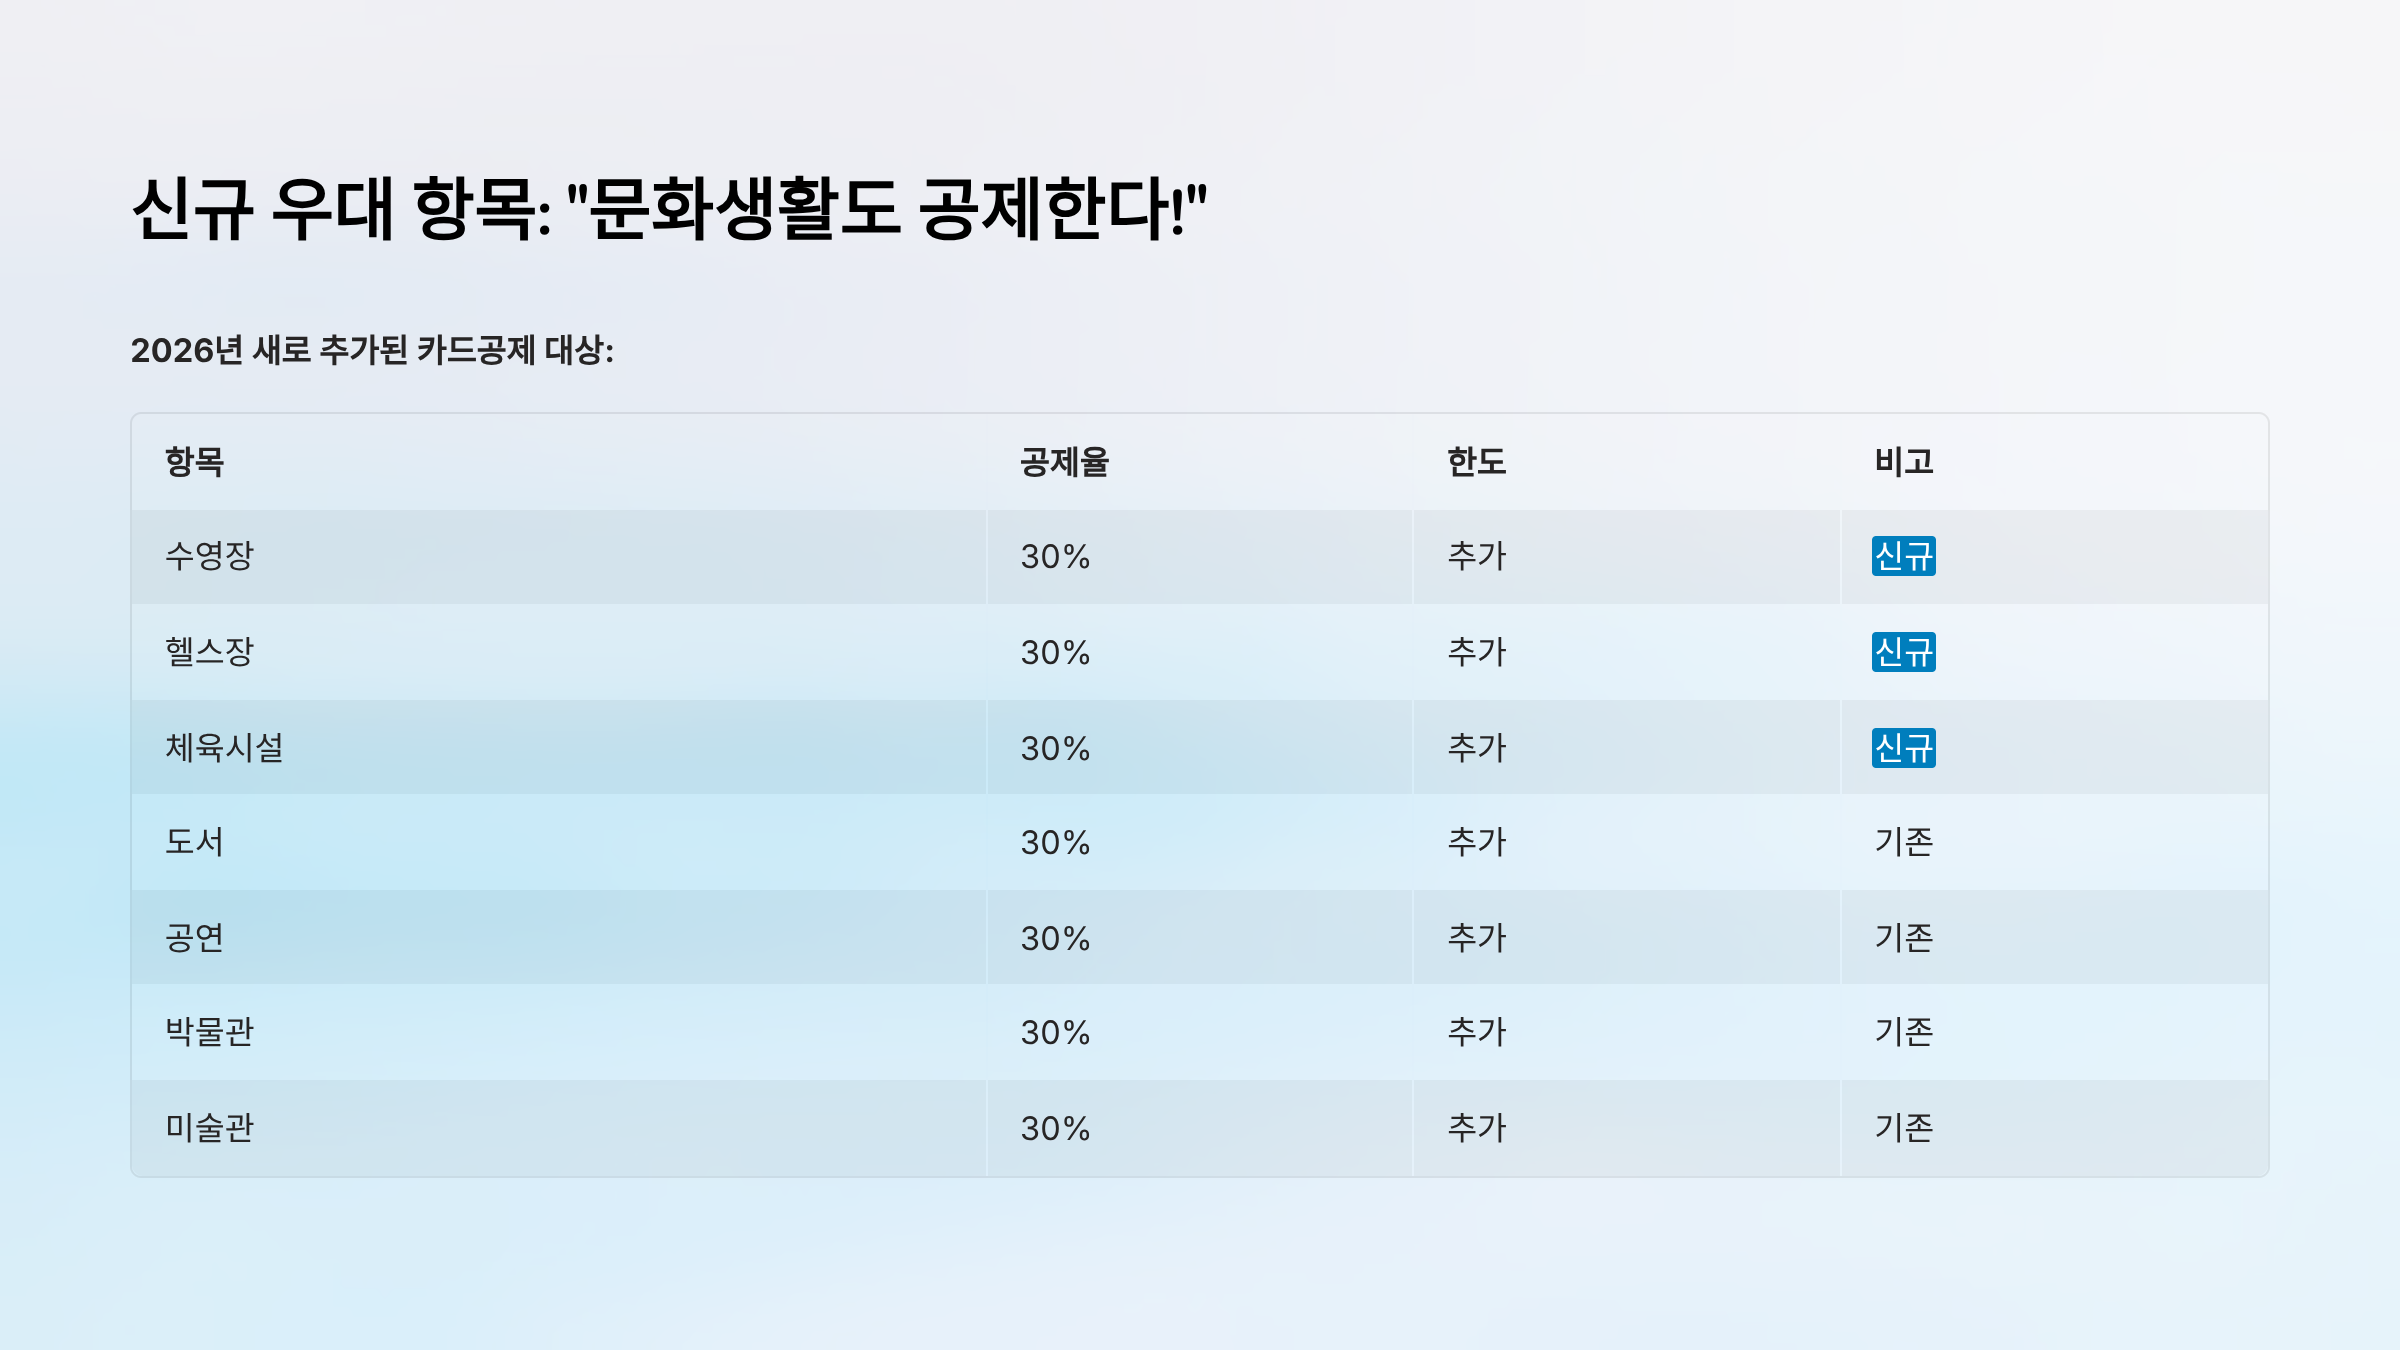
2026년 새로 추가된 카드공제 대상:
| 수영장 | 30% | 추가 | 신규 |
| 헬스장 | 30% | 추가 | 신규 |
| 체육시설 | 30% | 추가 | 신규 |
| 도서 | 30% | 추가 | 기존 |
| 공연 | 30% | 추가 | 기존 |
| 박물관 | 30% | 추가 | 기존 |
| 미술관 | 30% | 추가 | 기존 |
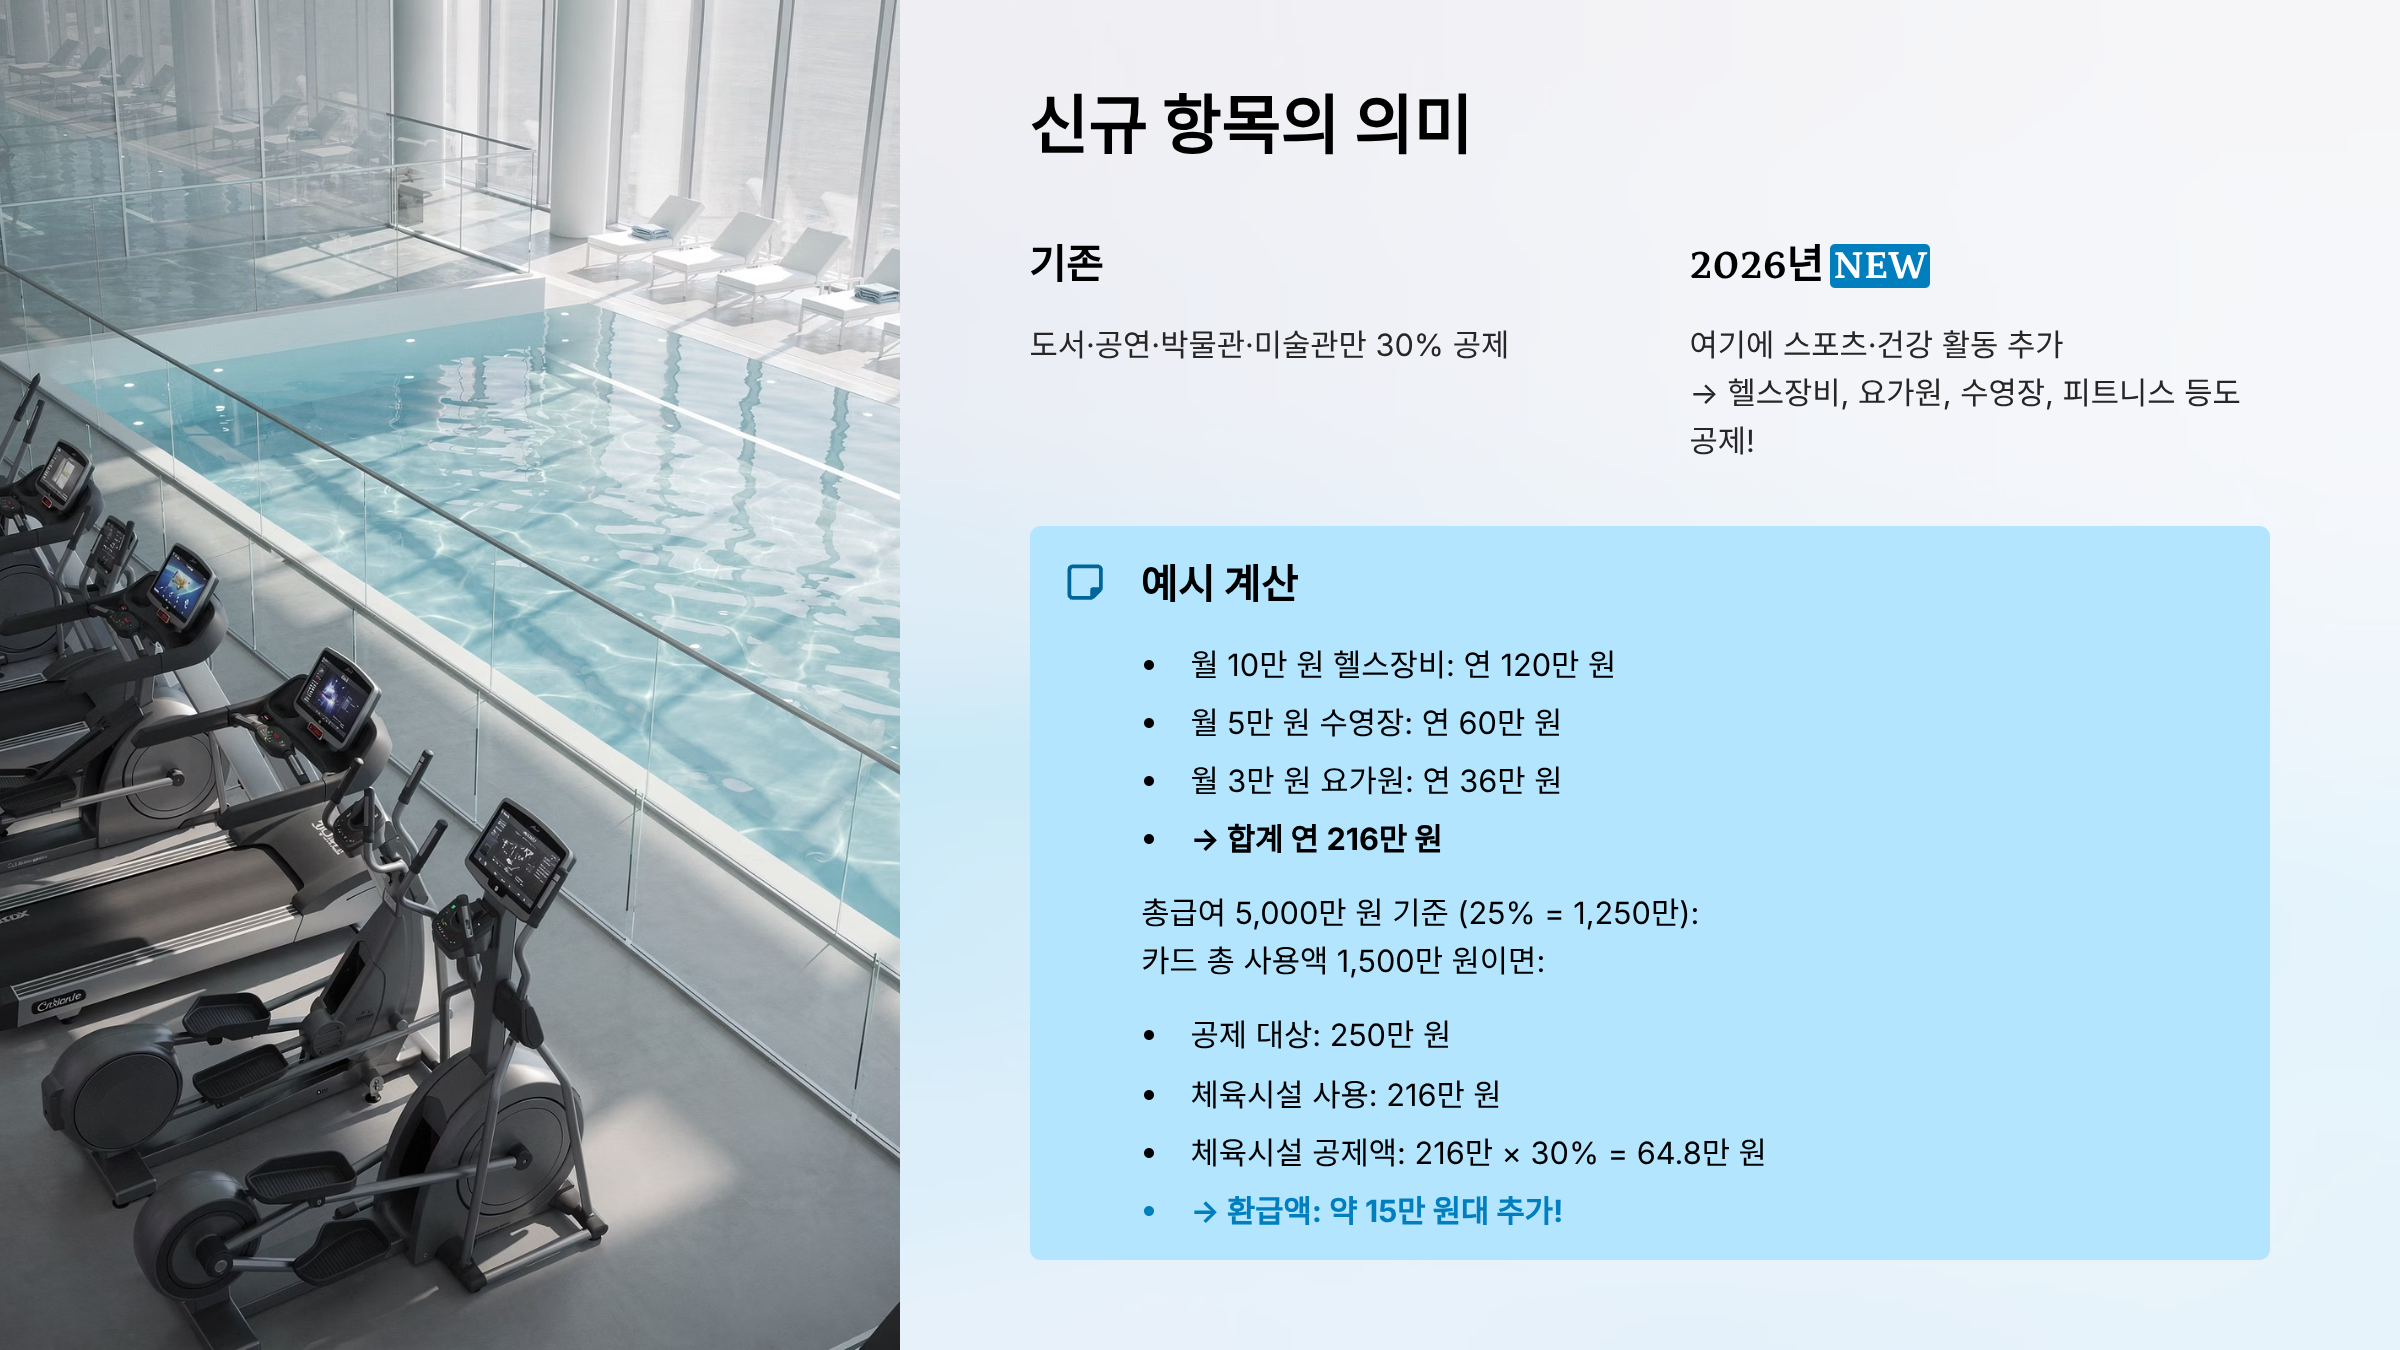
신규 항목의 의미:
8단계: FAQ - 자주 묻는 질문들 ❓
Q1. 카드 사용액이 총급여 25%를 못 미치면 정말 공제가 안 되나요?
A. 네, 25%를 초과하는 금액부터만 공제됩니다. 1원이라도 초과하면 그 초과분부터 공제 대상입니다.
Q2. 자녀가 있으면 한도가 정말 올라가나요?
A. 네, 2026년부터 자녀 수에 따라 한도가 올라갑니다. 자녀 2명 이상이면 기본 한도가 400만 원입니다 (7천만 원 이하 기준).
Q3. 신용카드와 체크카드를 섞어 쓰면 공제율이 다르다는 게 사실인가요?
A. 네, 신용카드 15%, 체크카드 30%로 공제율이 정확히 2배 차이납니다. 따라서 같은 금액을 써도 결제 방법에 따라 공제액이 달라집니다.
Q4. 전통시장에서 신용카드로 결제하면 40% 공제를 받나요?
A. 네, 전통시장에서의 카드 결제는 신용카드·체크카드 상관없이 40% 공제됩니다. 추가 한도도 별도로 있습니다.
Q5. 배우자 카드 사용액도 합산할 수 있나요?
A. 네, 부부의 카드 사용액을 합산 신청할 수 있습니다. 한 명이 주신고자가 되어 통합으로 신청하면 됩니다.
Q6. 헬스장비는 정말 공제되나요?
A. 네, 2026년부터 새롭게 추가된 항목입니다. 수영장, 헬스장 등 체육시설 이용료는 30% 공제 대상입니다.
Q7. 총급여 7천만 원을 넘으면 한도가 줄어드나요?
A. 네, 기본 한도가 300만 원에서 250만 원으로 줄어듭니다. 대신 자녀 1명당 25만 원 추가되므로 자녀가 많을수록 한도가 올라갑니다.
마치며: 카드공제, 정확히 알면 수십만 원을 더 돌려받습니다 ✨
"25%의 벽을 이해하고, 결제 수단을 전략적으로 선택하세요"
2026년 연말정산에서 카드공제는 준비한 만큼 얻는 가장 직관적인 항목입니다.
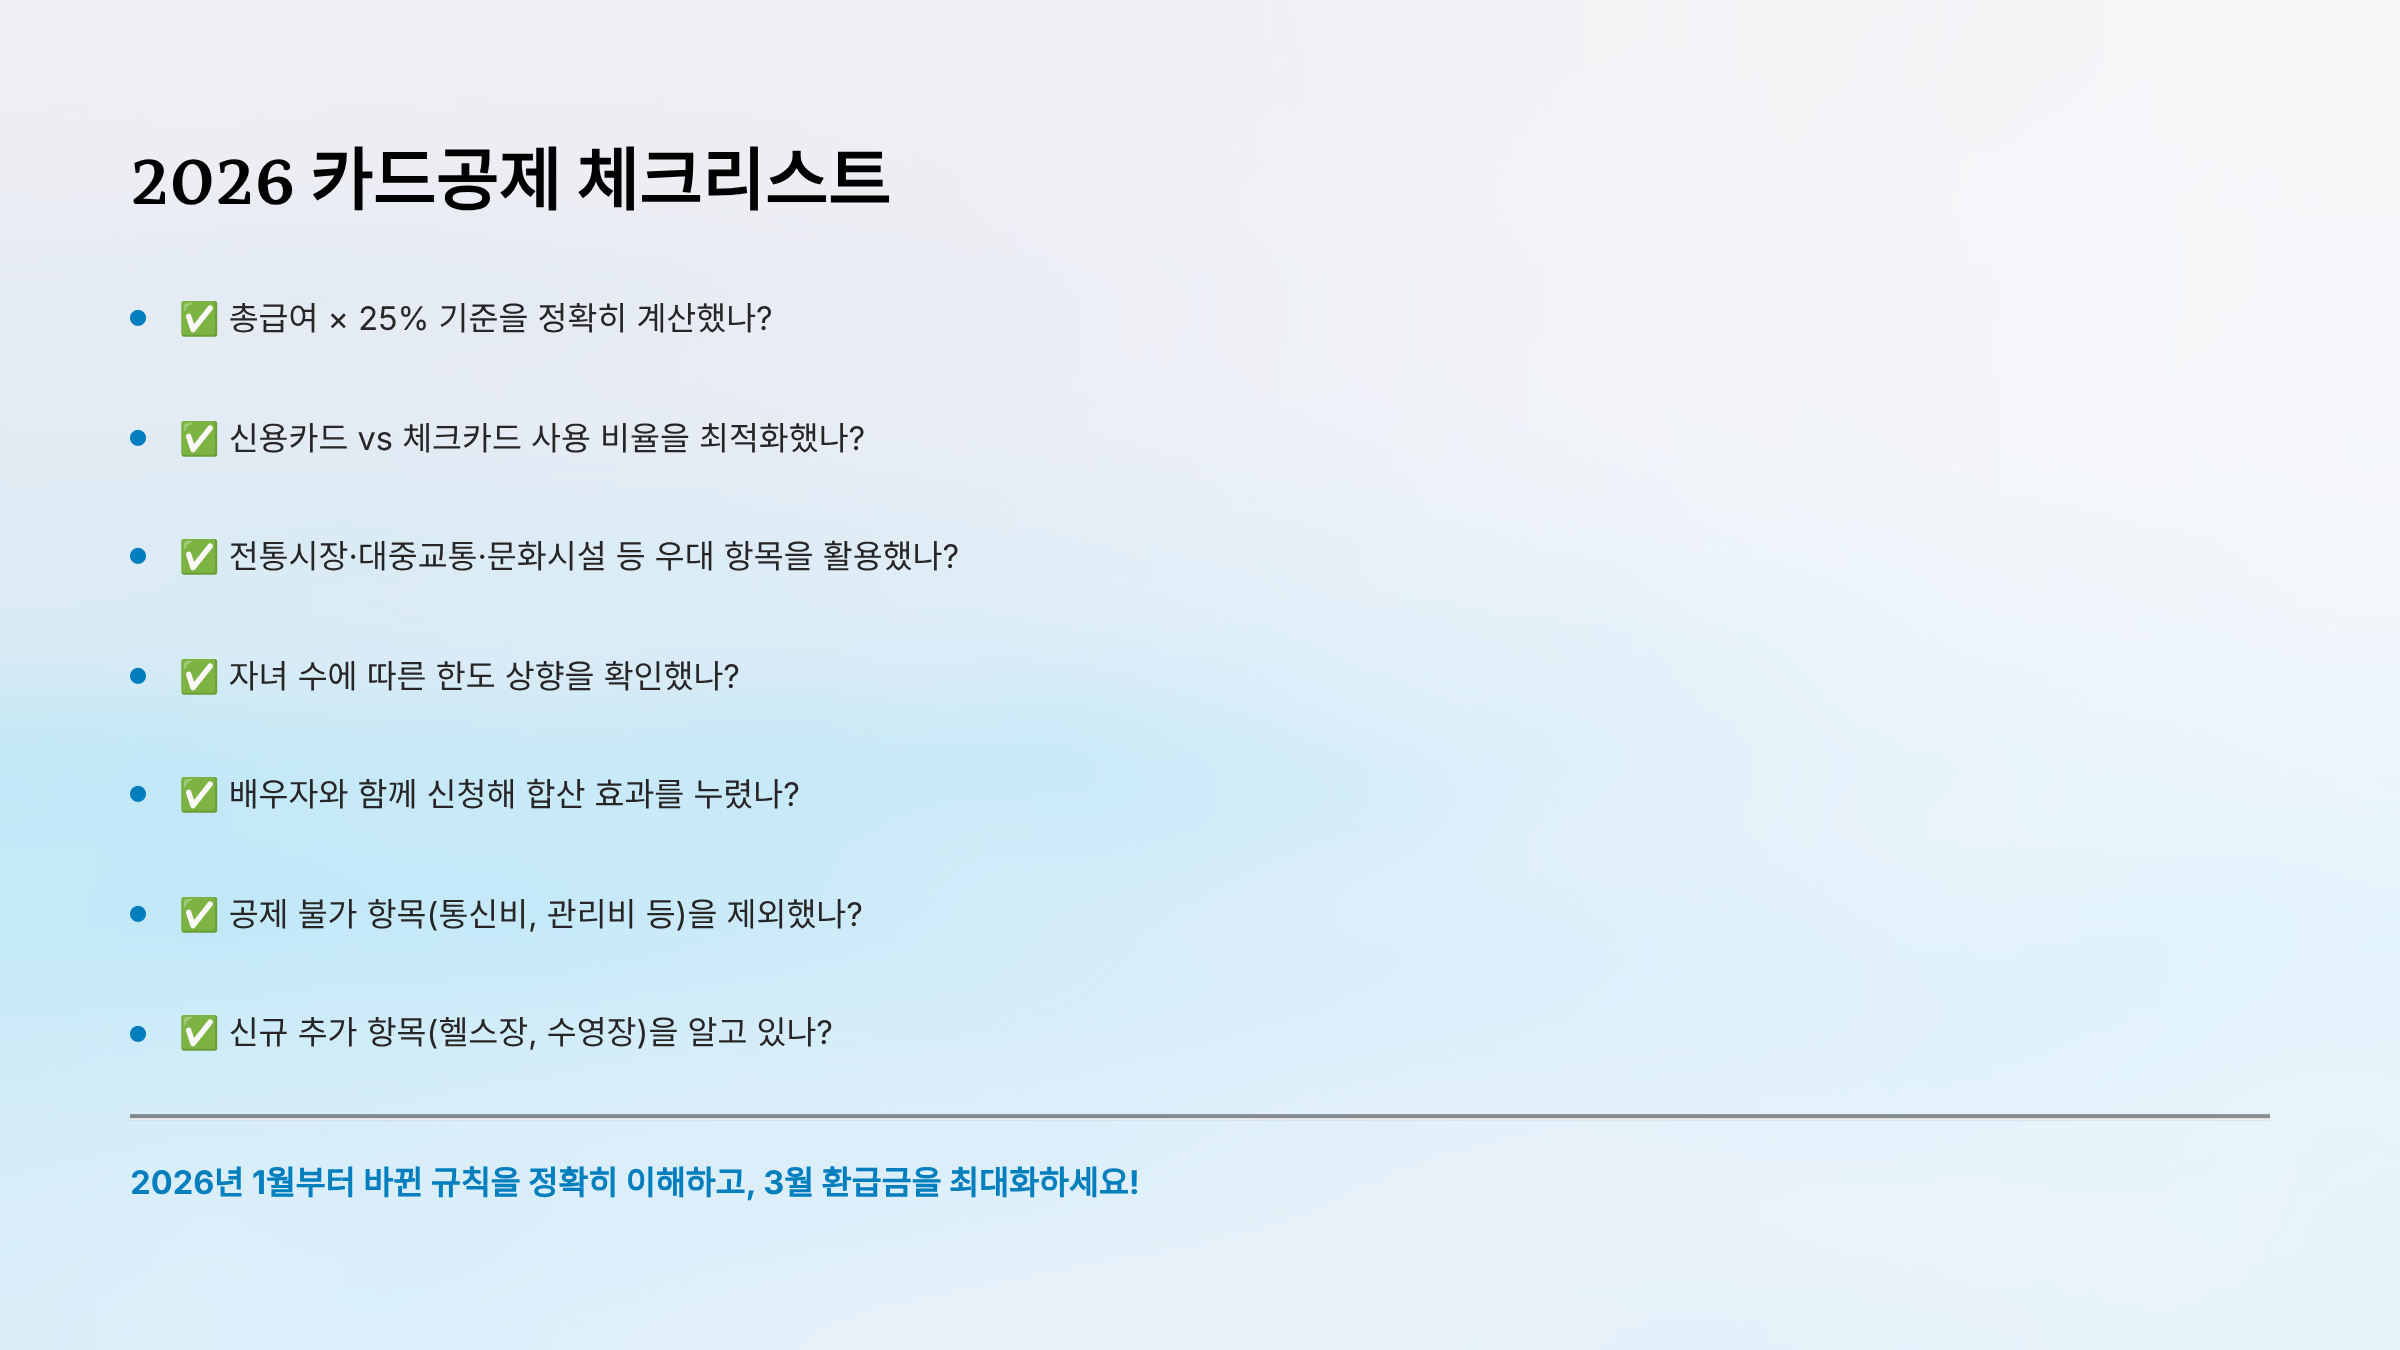
2026 카드공제 체크리스트:
✅ 총급여 × 25% 기준을 정확히 계산했나?
✅ 신용카드 vs 체크카드 사용 비율을 최적화했나?
✅ 전통시장·대중교통·문화시설 등 우대 항목을 활용했나?
✅ 자녀 수에 따른 한도 상향을 확인했나?
✅ 배우자와 함께 신청해 합산 효과를 누렸나?
✅ 공제 불가 항목(통신비, 관리비 등)을 제외했나?
✅ 신규 추가 항목(헬스장, 수영장)을 알고 있나?
2026년 1월부터 바뀐 규칙을 정확히 이해하고, 3월 환급금을 최대화하세요!